
已知:甲企业不缴纳营业税和消费税 适用的所得税税率为33% 城建税税率为7% 教 育费附加率为3%
消费税,营业税,方案
已帮助 人
已知:甲企业不缴纳营业税和消费税,适用的所得税税率为33%,城建税税率为7%,教 育费附加率为3%。所在行业的基准收益率ic为10%。该企业拟投资建设一条生产线, 现有A和B两个方案可供选择。
资料一 :A方案投产后某年的预计营业收入为100万元,该年不包括财务费用的总成本费用为 80万元,其中,外购原材料、燃料和动力费为40万元,工资及福利费为23万元,折旧费为12万 元,无形资产摊销费为0万元,其他费用为5万元,该年预计应交增值税10.2万元。 资料二 :B方案的现金流量如表2所示
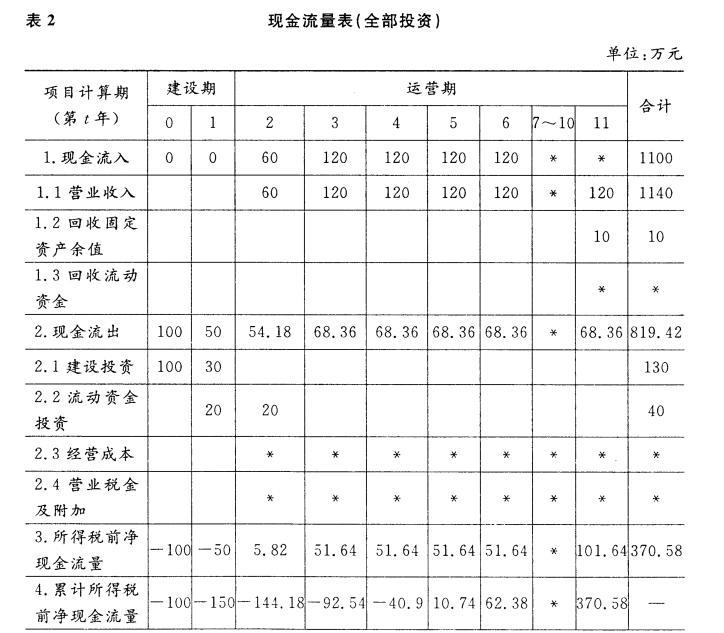
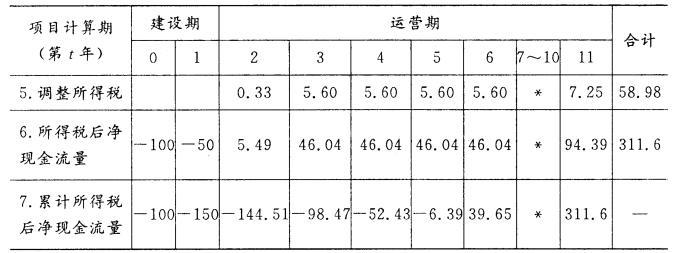
该方案建设期发生的固定资产投资为105万元,其余为无形资产投资,不发生开办费投资。固定资产的折旧年限为10年,期末预计净残值为10万元,按直线法计提折旧;无形资产投资的摊销期为5年。建设期资本化利息为5万元。
部分时间价值系数为:(P/A,10%,11) = 6. 4951,(P/A,10%,1) = 0. 9091
要求:
已知B方案运营期的第二年和最后一年的息税前利润的数据分别为36. 64万元和 41. 64万元,请按简化公式计算这两年该方案的所得税前净现金流量NCF3和NCF11。