
P公司为了控制成本指标 实行标准成本会计制度。以下是该公司在预计生产15000件甲产品并耗用人工4
P公司为了控制成本指标,实行标准成本会计制度。以下是该公司在预计生产15000件甲产品并耗用人工45000工时情况下的产品标准成本资料:
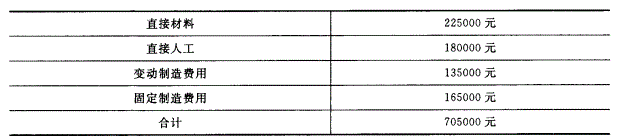
假定P公司本会计期间,实际耗用49000工时,生产16000件产品,其实际成本资料如下:

该会计期间每件产品的实际成本与标准成本的差异为0. 80元。
要求:
(1) 计算实际成本资料中“?”所代表的数值;
(2) 计算该会计期间每件甲产品的标准成本与实际成本的成本结构以及甲产品的标准工时;
(3) 计算甲产品人工成本的工资率差异与人工效率差异;
(4) 计算甲产品变动制造费用的耗费差异与效率差异;
(5) 计算甲产品固定制造费用的耗费差异、效率差异及产量差异。
-
(1)成本差异总额=0. 8X16000 = 12800 (元)
实际成本总额=标准成本总额+成本差异总额
=(705000/15000)X16000 + 12800 = 752000十 12800 = 764800 (元)
固定制造费用实际成本总额= 764800- 240000 -208000-140800 = 176000 (元)
(2)标准成本的成本结构:
直接材料单位标准成本= 225000/15000 = 15(元/件)
直接人工单位标准成本= 180000/15000 =12 (元/件)
变动制造费用单位标准成本= 135000/15000 = 9(元/件)
固定制造费用单位标准成本= 165000/15000 = 11(元/件)
单位标准成本= 15 + 12 + 9 + 11 = 47(元/件)
实际成本的成本结构:
直接材料实际单位成本= 240000/16000 =15 (元/件)
直接人工实际单位成本= 208000/16000 = 13 (元/件)
变动制造费用实际单位成本= 140800/16000 = 8. 8 (元/件)
固定制造费用实际单位成本= 176000/16000 = 11 (元/件)
单位实际成本= 764800/16000 = 47. 8 (元/件)
甲产品的标准工时=实际产量X工时标准=16000X45000/15000 = 48000 (小时)
(3)甲产品人工成本的工资率差异与人工效率差异:
标准成本= 48000X180000/45000 = 192000 (元)
实际成本=49000X208000/49000 = 208000 (元)
差异总额= 208000 -192000=16000 (元)
人工效率差异=(实际工时-标准工时)X标准工资率 =(49000-48000) X180000/45000= (49000- 48000) X4 = 4000(元)
工资率差异 =实际工时X (实际工资率-标准工资率)
= 49000X [ (208000/49000)-4] =12000(元)
(4)甲产品变动制造费用的耗费差异与效率差异:
标准成本= 48000X135000/45000 = 144000(元)
实际成本= 49000X1408000/49000 = 140800(元)
差异总额= 140800 -144000=-3200 (元)
变动制造费用效率差异 =(实际工时-标准工时)X标准分配率
=(49000-48000)X135000/45000= (49000- 48000)X3 = 3000 (元)(不利差异)
变动制造费用耗费差异 =实际工时X(实际分配率-标准分配率)
= 49000 X (140800/49000-3) = - 6200 (元)(有利差异)
(5)甲产品固定制造费用的耗费差异、效率差异及产量差异:
固定制造费用预算总额= 45000X165000/45000 = 165000(元)
固定制造费用标准总额= 48000X165000/45000= 176000(元)
固定制造费用实际总额= 176000 (元)
固定制造费用耗费差异= 176000 -165000 = 11000 (元)
固定制造费用效率差异=(49000-48000) X 165000/45000 = 3666. 67 (元)
固定制造费用产量差异=(45000-49000) X 165000/45000= - 14666. 67 (元)