
东方公司下年度设定的每季末预算现金余额的额定范围为50万?60万元。假定当前银行约定的单笔短期借款
东方公司下年度设定的每季末预算现金余额的额定范围为50万?60万元。假定当前银行约定的单笔短期借款必须为10万元的整倍数,年利息率为8%,借款发生在相关季度的期初,每季末计算并支付借款利息,还款发生在相关季度的期末。下年该公司无其他融资计划。东方公司编制的下年度现金预算的部分数据如下表所示:
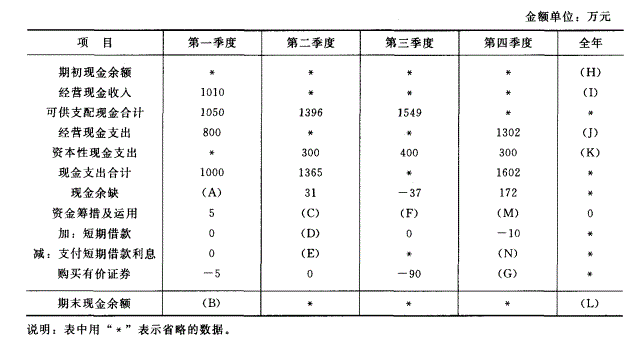
要求:计算上表中用字母“A?J”表示的项目数值(必须列出各项的计算过程)。
热搜:公司收购是指公司用现金
-
A= 1050 -1000 = 50 (万元)
B=50 + 5 = 55 (万元)
E=DX8% X3/12 = 0. 02D
C=D-E=0. 98D
根据31+C=50得:C=19,解得:D=19.39 (万元),由于D为10万元的整数倍,所以,D=20 (万元),E=20X0. 02 = 0. 4 (万元),C=20 -0. 04 = 19. 6 (万元)
F=0 - 0. 4 -(-90)=89. 6 (万元)
H =全年的期初现金余额=第一季度期初的现金余额= 1050-1010 = 40 (万元)
第二季度期初的现金余额=第一季度期末的现金余额=55 (万元)
第二季度的经营现金收入= 1396 -55 = 1341 (万元)
第三季度期初的现金余额=第二季度期末的现金余额= 31 + 19. 6 = 50. 6 (万元)
第三季度的经营现金收入= 1549-50. 6 = 1498. 4 (万元)
第四季度期初的现金余额=第三季度期末的现金余额= 89. 6-31 = 52. 6 (万元)
第四季度可供支配现金合计= 1602 + 172 = 1774 (万元)
第四季度的经营现金收入= 1774- 52. 6 = 1721. 4 (万元)
I=1010 + 1341 + 1498. 4 + 1721. 4 = 5570. 8 (万元)
K= (1000-800)+300 + 400 + 300 = 1200 (万元)
J = 800+ (1365- 300)+ (1586-400)+1302 = 4353 (万元)
L=40 + 5570. 8-1200-4353 = 57. 8 (万元)
第四季度期末的现金余额=全年的期末现金余额= 57. 8 (万元)
M=57. 8-172= -114. 2 (万元)
N=20X0. 02 = 0. 4 (万元)
G=114. 2-10-0. 4 = 103. 8 (万元)