
某企业计划进行某项投资活动 有甲 乙两个备选的互斥投资方案。其资料如下:(1)甲方案原始投资150
某企业计划进行某项投资活动,有甲、乙两个备选的互斥投资方案。其资料如下:(1)甲方案原始投资150万元,其中固定资产投资100万元,流动资金50万元,全部 资金于建设起点一次投人,没有建设期,运营期为5年,到期残值收人5万元,预计投产 后年营业收人90万元,年总成本(包括折旧)60万元。
(2)乙方案原始投资额200万元,其中固定资产120万元,流动资金投资80万元。建 设期2年,运营期5年,建设期资本化利息10万元,流动资金于建设期结束时投人,固定 资产残值收人8万元,到期投产后,年收人170万元,经营成本80万元/年。
固定资产按直线法折旧,全部流动资金于终结点收回。该企业为免税企业,可以免交 所得税。
要求:
(1)说明甲、乙方案资金投人的方式。
(2)计算甲、乙方案各年的净现金流量。
(3)计算甲、乙方案包括建设期的静态投资回收期。
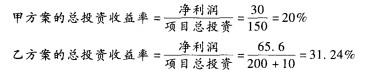
(4)计算甲、乙方案的总投资收益率。
(5)该企业所在行业的基准折现率为10% ,计算甲、乙方案的净现值。
(6)计算甲、乙方案的年等额净回收额,并比较两方案的优劣。
(7)利用方案重复法比较两方案的优劣。
(8)利用最短计算期法比较两方案的优劣。
-
2.(1)甲方案资金投入的方式为一次投入; 乙方案资金投入的方式为分次投入方式。
(2)甲方案各年的净现金流量: 折旧=(100-5) /5=19 (万元) NCF0 = -150 (万元)
NCF1 _4 = (90 -60) +19 =49 (万元)
NCF5 =49 +50 +5 = 104 (万元)
乙方案各年的净现金流量:
NCF0 = -120 (万元)
NCF1 =0 (万元)
NCF2 = -80 (万元)
NCF3-6=170 —80 =90 (万元)
NCF7 = 90 + 80 + 8 = 178 (万元)
(3)甲方案包括建设期的静态投资回收期=150/49 =3.06 (年)
乙方案不包括建设期的静态投资回收期=200/90 =2.22 (年)
乙方案包括建设期的静态投资回收期=2 +2.22 =4.22 (年)
(4)甲方案的年利润=90 -60 =30 (万元)
乙方案的折旧=(120 +10 -8) /5 =24.4 (万元)
乙方案的年利润=170 -80 -24. 4 =65. 6 (万元)
(5)甲方案的净现值=49X (P/A, 10% , 4) +55 X (P/F, 10% , 5) - 150 =49 x 3. 1699 +55 X 0. 6209 - 150 = 39. 47 (万元)
乙方案的净现值=90 X [ (P/A, 10% , 7) - (P/A, 10% , 2) ] + 88 x ( P/F, 10% , 7) -80 x (P/F, 10% , 2) - 120 = 90 x (4. 8684 - 1. 7355) + 88 x 0.5132 - 80 x 0. 8264 -120 =281. 961 +45. 1616 -66. 112 -120 = 141. 01 (万元)
(6)甲方案的年等额净回收额=39.47/ (P/A, 10% , 5) =39.47/3. 7908 = 10. 41 (万元) 乙方案的年等额净回收额=141.01/ (P/A, 10% , 7) =141.01/4. 8684 =28. 96 (万元) 因为乙方案的年等额净回收额大,所以乙方案优。
(7)两方案寿命的最小公倍数为35年。
甲方案调整后的净现值=39.47 +39. 47 X (P/F, 10% , 5) + 39. 47 x (P/F, 10% , 10) +39.47 x (P/F, 10% , 15) + 39.47 x (P/F, 10%,20) + 39.47 x (P/F, 10%, 25) + 39. 47 x (P/F, 10%, 30) = 39. 47 + 39. 47 x 0. 6209 + 39. 47 x 0. 3855 + 39. 47 x 0. 2394 +39. 47 x0. 1486 +39. 47 x0. 0923 +39.47 x0. 0573 = 100. 41 (万元)
乙方案调整后的净现值=141.01 x [1+ (P/F, 10%, 7) + (P/F, 10%,14) + (P/F, 10%,21) + (P/F, 10% , 28) ] = 141.01 x ( 1 + 0. 5132 + 0. 2633 + 0. 1351 + 0. 0693) =279.33 (万元)
因为乙方案调整后的净现值大,所以乙方案优。
(8)最短计算期为5年,所以:
甲方案调整后的净现值=原方案净现值=39.47 (万元)
乙方案调整后的净现值=乙方案的年等额净回收额X (P/A, 10% , 5) = 28. 96 X 3. 7908 = 109. 78 (万元)
因为乙方案调整后的净现值大,所以乙方案优。