
A公司目前釆用30天按发票金额付款的信用政策。为了扩大销售 公司拟改变现有的信用政策 有关数据如下
A公司目前釆用30天按发票金额付款的信用政策。为了扩大销售,公司拟改变现有的信用政策,有关数据如下:
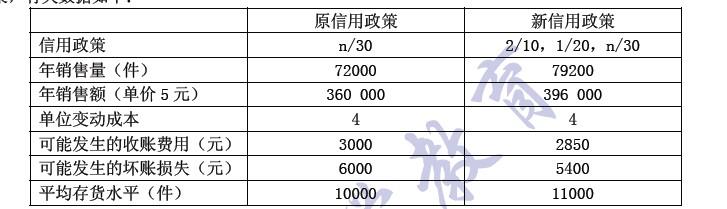 如果釆用新信用政策,估计会有20%的顾客(按销售量计算,下同)在10天内付款、30%的顾客在20天内付款,其余的顾客在30天内付款。
假设等风险投资的最低报酬率为10%; —年按360天计算。
要求:
(1)计算信用政策改变后的收益增加;
(2)计算原信用政策下应收账款占用资金应计利息;
(3)计算新信用政策下应收账款占用资金应计利息;
(4)计算改变信用政策后应收账款占用资金应计利息增加;
(5)计算改变信用政策后存货占用资金应计利息增加;
(6)计算改变信用政策后收账费用增加;
(7)计算改变信用政策后坏账损失增加;
(8)计算改变信用政策后现金折扣成本增加;
(9)计算改变信用政策后税前损益的增加;
(10)根据以上计算结果,为该企业作出信用政策是否改变的决策。
-
(1)收益增加=(79 200-72 000) X (5-4) =7 200 (元)
(2)原信用政策下应收账款占用资金应计利息= 360 000/360X30X4/5X10%=2 400 (元)
(3)新信用政策下:平均收现期= 10X20%+20X30%+30X50%=23 (天)
应收账款占用资金应计利息= 396 000/360X23X4/5X 10%=2 024 (元)
(4)改变信用政策后应收账款占用资金应计利息增加=2 024-2400=-376 (元)
(5)改变信用政策后存货占用资金应计利息增加=(11 000-10 000) X4X10%=400 (元)
(6)改变信用政策后收账费用增加=2 850-3 000=-150 (元)
(7)改变信用政策后坏账损失增加= 5400-6000=﹣600 (元)
(8)改变信用政策后现金折扣成本增加= 396000X20%X2%+396000X30%X1%=2772 (元)
(9)改变信用政策后税前损益的增加=7200- (-376) -400- ( ﹣150) - (-600) -2772 5154 (元)
(10)由于改变信用政策后增加了企业的税前损益,因此,企业应该采用新信用政策。