
甲公司持有在境外注册的乙公司100%股权 能够对乙公司的财务和经营’政策实 施控制。甲公司以人民币
公司,人民币,股权
已帮助 人
甲公司持有在境外注册的乙公司100%股权,能够对乙公司的财务和经营’政策实 施控制。甲公司以人民币为记账本位币,乙公司以港币为记账本位币,发生外币交易时甲公司和乙公司均采用交易日的即期汇率进行折算。
(1)2009年10月20日,甲公司以每股2美元的价格购入丙公司B股股票20万股,支 付价款40万美元,另支付交易费用0. 5万美元。甲公司将购入的上述股票作为交易性金融 资产核算,当日即期汇率为1美元=6.84元人民币。2009年12月31日,丙公司B股股票的市价为每股2. 5美元。
(2)2009年12月31日,除上述交易性金融资产外,甲公司其他有关资产、负债项目的期末余额如下:
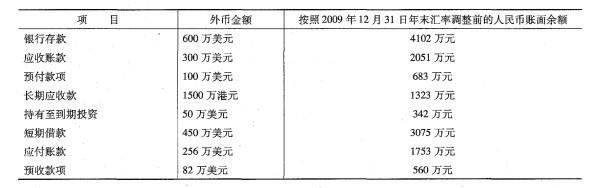
上述长期应收款实质上构成了甲公司对乙公司境外经营的净投资,除长期应收款外,其他资产、负债均与关联方无关。2009年12月31日,即期汇率为1美元=6.82元人民币,1 港元=0.88元人民币。
要求:根据上述资料,不考虑其他因素,回答
下列各项中,不属于外币货币性项目的是( )
A.应付账款 B.预收款项
C.长期应收款 D.持有至到斯投资
-
答案:B
本题目考核的知识点是“外币货币性项目的核算”。货币性项目是企业持有的 货币和将以固定或可确定金额的货币收取的资产或者偿付的负债。预收款项和预付款项不属于外币货币性项目。因为其通常是以企业取得资产或者对外出售资产的方式进行结算。不属于企业持有的货币或固定或可确定金额的货币收取的资产或者偿付的负债。