
(1) A公司为一家中央直属企业 2015年的财务报表资料如下:
(1) A公司为一家中央直属企业,2015年的财务报表资料如下:
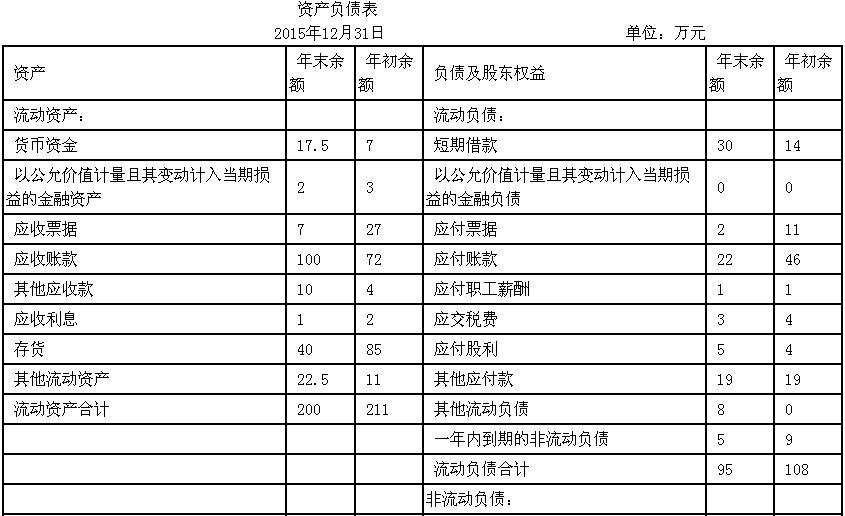

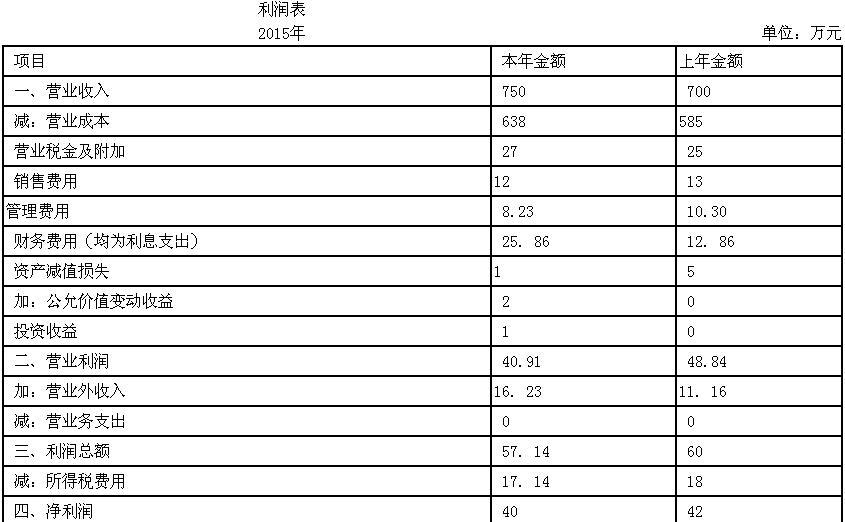
(2) A公司2014年的相关指标如下表。表中各项指标是根据当年资产负债表中有关项目的平均数与利润表中有关项目的当期数计算的。
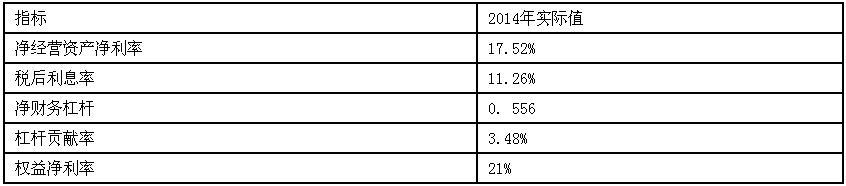
(3) 计算财务比率时假设:“经营现金”占销售收入的比为1%,“应收票据”、“应收账款”、“其他应收款”不收取利息;“应付票据”等短期应付以及其它应付款项目不支付利息;“长期应付款”不支付利息;财务费用全部为利息费用,公允价值变动收益全部为交易性金融资产的公允价值变动收益,没有金融性的资产减值损失,投资收益为长期债券投资收益。
(4) 目前资本市场上等风险投资的权益成本为12%,税后净负债成本为7%。
要求:
(1) 计算2015年年末的净经营资产、净金融负债和2015年的税后经营净利润(采用平均税率法)。
(2) 计算2015年的净经营资产净利率、税后经营净利率、净经营资产周转率(保留四位小数)、税后利息率、经营差异率、净财务杠杆、杠杆贡献率和权益净利率。
(3) 对2015年权益净利率较上年变动的差异进行因素分解,依次计算净经营资产净利率、税后利息率和净财务杠杆的变动对2015年权益净利率变动的影响。
(4) 如果企业2016年要实现权益净利率为21%的目标,在不改变税后利息率和净财务杠杆的情况下,净经营资产净利率应该达到什么水平?
(5) 计算A公司2015年的披露经济增加值。计算时需要调整的事项如下:假设为扩大市场份额,A公司2015年末发生研发支出30万元,全部计入当期损益,计算披露的经济增加值时要求将该研发费用资本化(提示:调整时按照复式记账原理,同时调整税后经营净利润和净经营资产,调整时按照公司适用的所得税税率25%进行调整)。
(6) 假设A公司2015年末发生研发支出30万元,全部计入当期损益,没有计入无形资产的研发费用,公司2015年的营业外收入均为变卖主业优质资产取得的非经常性收益,若按国务院国有资产监督管理委员会与2013年1月1日开始施行《中央企业负责人经营业绩考核暂行办法》的相关规定计算该企业的经济增加值,该公司适用的所得税税率为25%。
热搜:国务院直属企业
-
(1)①净经营资产=经营资产-经营负债
2015 年年末净经营资产=(515-15) - (315-220) =500 -95 =405(万元)
② 2015年年末净金融负债=220 -15 =205 (万元)
同理:2015年初金融资产=24 (万元)
2015年年初金融负债=135 (万元)
2015年年初净经营资产=(431 -24) - (231 -135) =311 (万元)
2015年年初净负债= 135 -24 = 111 (万元)
③ 2015年平均所得税税率=17. 14 ÷57. 14 = 30%
2015年税后经营净利润=净利润+税后利息=40 + (25.86 -2 -1)×(1 -30%) =56 (万元)

(3) 2015年权益净利率-2014年权益净利率=20% -21% = -1%
2014 年权益净利率= 17.52% + (17.52% -11.26%)×0. 556 =21%
替代净经营资产净利率:15.64%+ (15.64% -11.26%)×0.556 = 18.08%
替代税后利息率:15.64%+ (15.64% -10.13%)×0.556 =18. 70%
替代净财务杠杆:15. 64%+ (15.64% -10.13%) ×0. 79 =20%
净经营资产净利率变动影响=18.08% -21% = -2. 92%
税后利息率变动影响=18. 70% - 18. 08% =0. 62%
净财务杠杆变动影响=20% -18.70% =1.3%
2015年权益净利率比上年降低1%,降低的主要原因:
① 净经营资产净利率降低,影响权益净利率降低2. 92% ;
② 税后利息率下降,影响权益净利率提高0. 62% ;
③ 净财务杠杆提高,影响权益净利率提高1.3%。
(4) 设2016年净经营资产净利率为A,建立等式:
A+ (A-10. 13%)×0. 79=21%
净经营资产净利率=16. 20%
(5) 平均净投资资本=(405 +311) /2 =358 (万元)
平均净负债=(205 +111) /2 = 158 (万元)
平均股东权益=(200 +200) /2 = 200 (万元)
加权平均资本成本=(158/358)×7%+ (200/358)×12% =9.79%
2015年应调整的资本化的研发支出=30万元
披露的经济增加值=56 + 30×( 1 - 25%) - [358 + 30×(1 - 25%)]× 9. 79% = 41. 25(万元)
(6) 税后净营业利润=净利润+(利息支出+研究开发费用调整项)× (1-25%) - 非经常性收益×(1-25%) =40 + (25.86 +30)×(1 -25%) -16.23×(1 -25%) = 69.72(万元)
平均所有者权益=200万元
平均负债=(315 +231) /2 =273 (万元)
平均无息流动负债=[(95 -30 -5) + (108 -14 -9)] /2=72.5 (万元)
平均在建工程=(10+8) /2 =9 (万元)
调整后资本=平均所有者权益+平均负债合计-平均无息流动负债-平均在建工程 = 200 +273 -72.5 -9 =391.5 (万元)
简化经济增加值=69. 72 -391. 5×5. 5% =48.19 (万元)。