
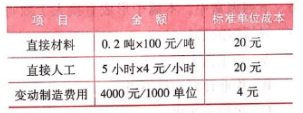
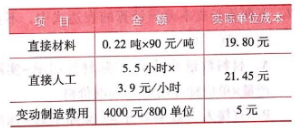
某企业使用标准成本法 某一产品的正常生产能量为1000单位产品 标准成本为:
成本,产品,标准
已帮助 人
-
(l)直接材料成本差异:
直接材料价格差异=0.22x800x(90 -100)= -1760(元)
直接材料用量差异=(0.22x800-0.20x800)×100 =1600(元)
直接材料成本差异=-1760+1600=-160(元)
可见,由于材料实际价格低于标准价格,使成本下降了1760元,但由于材料实际用量超过标准用量,使材料成本上升1600元,两者相抵,直接材料成本净下降160元。
(2)直接人工成本差异:
直接人工工资率差异=5.5x800x(3.9-4)=-440(元)
直接人工效率差异=(5.5x800-5x800)x4=1600(元)
直接人工成本差异=-440+1600=1160(元)
可见,由于实际工资率低于标准工资率,使直接人工成本下降440元,但由于实际耗费工时高于标准耗费工时,使直接人工成本上升1600元。两者相抵,直接人工成本净上升1160元。
(3)变动制造费用差异:
变动制造费用耗费差异=(5.5×800)×[(5÷5.5)-(4÷5)]=480(元)
变动制造费用效率差异=(800x5.5-800x5)x(4÷5)=320(元)
变动制造费用差异=480+320=800(元)
可见,由于实际制造费用分配率高于标准制造费用分配率,使变动制造费用上升480元,由于实际工时高于标准工时,使变动制造费用上升320元,两者相加,变动制造费用共上升800元。