
A股份有限公司(以下简称“A公司”)为增值税一般纳税人 适用的增值税税率为17%。A公司以人民币作
A股份有限公司(以下简称“A公司”)为增值税一般纳税人,适用的增值税税率为17%。A公司以人民币作为记账本位币,对外币业务采用交易发生日的即期汇率折算并按季计算汇兑损益。2016年10月1日,有关外币账户期初余额如下:
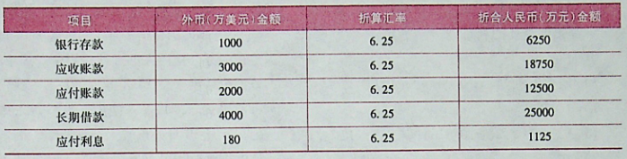
上表中的长期借款本金4000万美元,系2016年1月1日借入的专门用于建造某生产线的外币借款,借款期限为3年,年利率为6%,按季计提利息,每年利息于次年1月10日支付,到期一次还本。至2016年9月30日,固定资产建造工程已发生支出(均使用外币借款)600万美元,生产线预计将于2017年12月31日完工。假定不考虑专门借款闲置资金收益。
A公司2016年第四季度发生以下外币业务:
(1)10月1日,收到某外商投入的外币资本6000万美元,投资合同约定的汇率为1美元=6.28元人民币,当日市场汇率为1美元=6.24元人民币,款项已存入银行。
(2)10月1日,进口一批B设备100台(该设备在国内市场尚未供应),用于对外销售,总价款500万美元,款项尚未支付,当日市场汇率为1美元=6.24元人民币。以人民币支付进口关税500万元人民币,支付增值税100万元人民币。
(3)10月2日,将500万美元兑换为人民币,兑换取得的人民币已存入银行。当日市场汇率为1美元=6.21元人民币,银行卖出价为1美元=6.22元人民币,买人价为1美元=6.20元人民币。
(4)10月26日,对外销售产品一批,价款共计2000万美元,当日的市场汇率为1美元=6.22元人民币,款项尚未收到。(不考虑增值税等相关税费)
(5)11月8日,以外币存款偿还上季度发生的应付账款1000万美元,当日市场汇率为1美元=6.21元人民币。
(6)12月5日,以每股8美元的价格购入某公司C股股票200000股,划分为交易性金融资产核算,另支付交易费用2万元人民币。当日市场汇率为1美元=6.25元人民币。
(7)12月20日,收到上季度的应收甲公司账款3000万美元,收到的美元存入银行。当日市场汇率为1美元=6.20元人民币。
(8)12月31日,某公司C股票市价每股5美元,B设备尚有50台未销售出去,国内市场仍无该设备供应,其在国际市场的价格已降至3万美元/台(假定不考虑相关销售税费)。当日市场汇率为1美元=6.20元人民币。
(9)12月31日,专门用于国际货运的货轮发生减值迹象,进行减值测试。年末该货轮的账面价值为5120万元人民币,预计货轮未来3年产生的净现金流量(假定使用寿命结束时处置货轮产生的净现金流量为零,有关现金流量均发生在年末)分别为360万美元、320万美元和280万美元。在考虑了货币时间价值和货轮特定风险后,确定10%为人民币适用的折现率,确定12%为美元的折现率。预测以后各年末的美元汇率如下:第1年末为1美元=6.28元人民币,第2年末为1美元=6.30元人民币,第3年末为1美元=6.35元人民币。A公司无法可靠估计货轮公允价值减去处置费用后的净额。
(10)12月31日,A公司对前述专门借款计提第四季度的利息。
其他资料:
(P/F,10%,1)=0.9091;(P/F,12%,1)=0.8929
(P/F,10%,2)=0.8264;(P/F,12%,2)=0.7972
(P/F,10%,3)=0.7513;(P/F,12%,3)=0.7118
要求:
(1)编制上述业务的相关会计分录。
(2)计算第四季度产生的汇兑差额并编制相关的会计分录。(金额单位用万元表示,计算结果保留两位小数)
-
(1)编制上述业务的相关会计分录
①借:银行存款一美元37440(6000x6.24)
贷:股本37440
②借:库存商品3620
应交税费一应交增值税(进项税额)100
贷:应付账款一美元3120(500x6.24)
银行存款一人民币600
③借:银行存款一人民币3100(500x6.20)
财务费用5
贷:银行存款一美元3105(500x6.21)
④借:应收账款一美元12440(2000x6.22)
贷:主营业务收入12440
⑤借:应付账款一美元6250(1000x6.25)
贷:银行存款一美元6210(1000x6.21)
财务费用40
⑥借:交易性金融资产一成本1000(160x6.25)
投资收益2
贷:银行存款一美元1000(160x6.25)
一人民币2
⑦借:银行存款一美元18600(3000x6.20)
财务费用150
贷:应收账款一甲公司(美元)18750
⑧借:公允价值变动损益372[(8-5)x20x6.2]
贷:交易性金融资产一公允价值变动372
B设备的可变现净值=50x3x6.2=930(万元人民币),成本=3620/2=1810(万元人民币),发生减值金额=1810-930=880(万元人民币)
借:资产减值损失880
贷:存货跌价准备880
⑨货轮未来现金流量现值=360×0.8929+320×0.7972+280×0.7118=775.85(万美元)
货轮按照记账本位币表示的未来3年现金流量现值=775.85x6.20=4810.27(万元人民币)
由于A公司无法可靠估计货轮公允价值减去处置费用后的净额,因此货轮的可收回金额为4810.27万元人民币,账面价值为5120万元人民币,发生减值5120-4810.27=309.73(万元人民币)
借:资产减值损失309.73
贷:固定资产减值准备309.73
⑩借:在建工程372[(4000x6%x3/12)x6.20]
贷:应付利息372
(2)计算第四季度末产生的汇兑差额并编制相关会计分录
①银行存款账户汇兑差额=(1000+6000-500-1000-160+3000)x6.20-(6250+37440-3105-6210-1000+18600)=-267(万元人民币)
②应收账款账户汇兑差额=(3000+2000-3000)x6.20-(18750+12440-18750)=-40(万元人民币)
③应付账款账户汇兑差额=(2000+500-1000)×6.20-(12500+3120-6250)=-70(万元人民币)
④长期借款账户汇兑差额=4000x6.20-4000x6.25=-200(万元人民币)
⑤应付利息账户汇兑差额=(180+60)x6.20-(1125+372)=-9(万元人民币)
⑥借:财务费用237
应付账款70
贷:银行存款267
应收账款40
借:长期借款200
应付利息9
贷:在建工程209