
综合题戊公司是一家啤酒生产企业 相关资料如下。资料一:由于戊公司产品生产和销售存在季节性 应收账款
综合题
戊公司是一家啤酒生产企业,相关资料如下。
资料一:由于戊公司产品生产和销售存在季节性,应收账款余额在各季度的波动幅度很大,其全年应收账款平均余额的计算公式确定为:应收账款平均余额=年初余额÷8+第一季度末余额÷4+第二季度末余额÷4+第三季度末余额÷4+年末余额÷8,公司2016年各季度应收账款余额如表1所示。
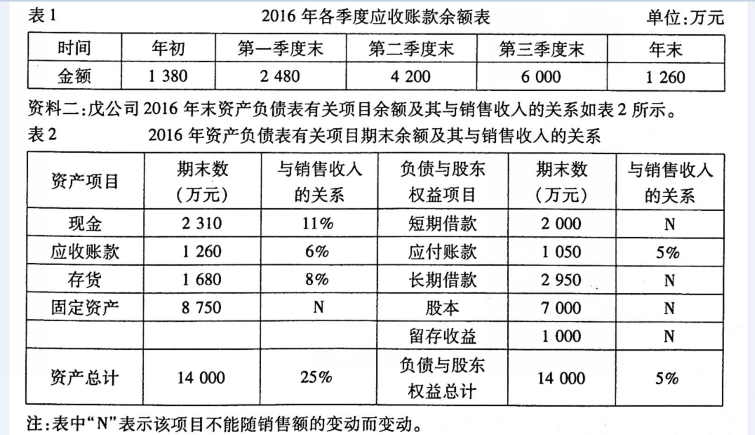
资料三:2016年度公司销售收入为21000万元,销售成本为8400万元,存货周转期为70天,应付账款周转期为66天,假设一年按360天计算。
资料四:公司为了扩大生产能力,拟购置一条啤酒生产线,预计需增加固定资产投资4000万元,假设现金、应收账款、存货、应付账款项目与销售收入的比例关系保持不变,增加生产线后预计2017年销售收入将达到28000万元,税后利润将增加到2400万元,预计2017年度利润留存率为45%。
资料五:为解决资金缺口,公司打算通过以下两种方式筹集资金。
①按面值发行4000万元的债券,期限为5年,票面利率为8%,每年付息一次,到期一次还本,筹资费用率为2%,公司适用的所得税率为25%。
②向银行借款解决其余资金缺口,期限为1年,年名义利率为6.3%,银行要求公司保留10%的补偿性余额。
要求:
(1)根据资料一和资料三,计算2016年度下列指标:①应收账款平均余额;②应收账款周转期;③经营周期;④现金周转期。
(2)根据资料二和资料三,计算下列指标:①2016年度末的权益乘数;②2016年度的销售毛利率。
(3)根据资料二、资料三和资料四,计算2017年度下列指标:①利润的留存额;②外部融资需求量。
(4)根据资料五,计算下列指标:①发行债券的资本成本率(不考虑货币的时间价值);②短期借款的年实际利率。
-
(l)①应收账款平均金额=1380÷8+2480÷4+4200÷4+6000÷4+1260÷8=3500(万元)。
②应收账款周转期=应收账款平均余额÷每天的销售收入=3500÷(21000÷360)=60(天)。
③经营周期=存货周转期+应收账款周转期=60+70=130(天)。
④现金周转期=经营周期-应付账款周转期=130-66=64(天)。
(2)①2016年度末的权益乘数=总资产÷股东权益=14000÷(7000+1000)=1.75。
②2016年度的销售毛利率=销售毛利÷销售收入×100%=(21000-8400)÷21000×100%=60%。
(3)①利润的留存额=2400x45%=1080(万元)。
②外部融资需求量=(28000-21000)×(25%-5%)+4000-1080=4320(万元)。
(4)①发行债券的资本成本率=[年利息×(1-所得税税率)]÷[债券筹资总额×(1-手续费率)]=8%×(1-25%)÷(1-2%)=6.12%。
②短期借款的年实际利率=6.3%÷(1-10%)=7%。