
综合题 某公司的财务数据如下:单位:万元{图} 该公司适用的所得税税率为25% 按照该公司目
综合题
某公司的财务数据如下:单位:万元
{图}
该公司适用的所得税税率为25%,按照该公司目前的管理效率其总资产周转率不低于2次但不会高于3次,按长期借款保护性条款的规定其资产负债率不得超过70%。
要求:
(1)计算该公司2015年和2016年的营业净利润、总资产周转率、权益乘数、利润留存率和净资产收益率(凡是涉及资产负债表数据用年末数计算)。
(2)计算该公司2015年和2016年的可持续增长率。
(3)该公司2017年计划实现营业收入3300万元,在不从外部进行股权筹资,同时在保持2016年财务政策和营业净利率不变的前提下可否实现?如果该公司2017年计划实现营业收入3900万元,在不从外部进行股权筹资,同时保持2016年经营效率和利润留存率不变的前提下可否实现?
(4)假设2017年计划的销售增长率为40%,在不从外部进行股权筹资,同时在保持2016年留存收益率和经营效率不变的前提下,计算2017年超高速增长相对于可持续增长增加的营业收入、增加的资金投入,以及通过负债和留存收益实现的新增资金。
-
1.
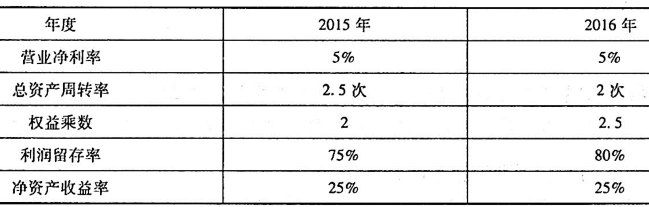
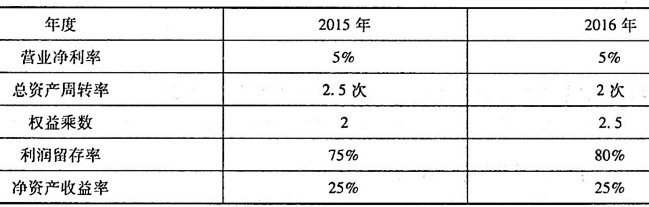
(3)①2017年计划的销售增长率为:(3300 -3000)/3000 =10%,低于2016年的可持续增长率25%,在不从外部进行股权筹资,同时在保持2016年财务政策和营业净利率不变的前提下,要想放慢销售增长速度只能靠降低总资产周转率来实现,2017年年末预计资产总额=预计股东权益×权益乘数=(600+3300 x5% x80%) x2.5 =1830(万元),预计总资产周转率=3300/1830 =1.80(次),低于要求的最低2次的周转速度,所以不可行。
②2017年计划的销售增长率为:(3900 -3000)/3000= 30%,高于2016年的可持续增长率25%,在不从外部进行股权筹资,同时在保持2016年经营效率和收益留存率不变的前提下,想要加快销售增长率只能靠提高资产负债率来实现,2017年年末预计资产总额=3900/2 =1950(万元),预计负债总额=资产总额一股东权益=1950-(600 +3900×5%x80%) =1194(万元),资产负债率=1194/1950= 61.23%,低于70%的要求,所以可行。
(4) 2017年超高速增长增加的营业收入=3000×(40%- 25%)=450(万元)增加的资金投入= 450/2= 225(万元)。其中:
超高速增长增加的留存收益=450 x5%×800/0= 18(万元)
超高速增长需要增加的负债资金= 225 -18= 207(万元)。