
1.东海股份有限公司为上市公司(下称东海公司) 适用的企业所得税税率为25% 2016年发生如下经
1.东海股份有限公司为上市公司(下称东海公司),适用的企业所得税税率为25%,2016年发生如下经济业务或事项:
(1) 2017年1月1日,购入甲公司于当日发行且可上市交易的债券面值10 000万元,实际支付价款9 500万元,另外支付手续费90. 12万元。该债券期限3年,票面利率6%,在每年年末支付利息,实际利率7 010。东海公司将其分类为以摊余成本计量的金融资产。
2017年12月31日,东海公司收到本年度利息600万元。根据甲公司公开披露的信息,东海公司估计所持有甲公司债券的本金和利息能够收回,没有出现减值的迹象。
(2) 2017年8月16日,东海公司从二级市场购入乙公司股票300万股,每股成交价8元,支付价款2 400万元,另外支付相关佣金、印花税等12万元。取得乙公司股票时,乙公司已宣告发放现金股利,每1股派发现金股利0.3元。东海公司取得乙公司股票后,对乙公司不具有控制,共同控制或重大影响,东海公司持有该股票的业务模式是赚取价差。
2017年9月12日,东海公司收到乙公司发放的现金股利90万元;2016年12月31日,乙公司股票收盘价为每股9元。
税法规定,资产在持有期间公允价值的变动不计税,在处置时一并计算应计入应纳税所得额的金额
(3) 2017年1月1日,经股东大会批准,东海公司向80名高管人员每人授予5万股股票期权。根据股份支付协议的规定,这些高管人员自2017年1月1日起在公司连续服务满4年,即可于2020年12月31日以3元购买东海公司1股普通股。2017年1月1日每份股票期权的公允价值为10元,2017年12月31日的每份股票期权的公允价值为14元。
2016年没有高管人员离开;东海公司估计在未来3年内将有4人离开。假设税法规定,授予权益工具发生的费用不得在所得税前抵扣。
(4) 2017年7月1日,东海公司将一栋闲置的办公楼对外出租。当日办公楼的账面原价为5 000万元,已计提折旧为1200万元,未计提减值准备,公允价值为4 500万元。协议规定,每年租金240万元,在年末支付当年租金。东海公司采用公允价值模式对投资性房地产进行后续计量。2017年12月31日该办公楼的公允价值为4 400万元。
该办公楼原按直线法计提折旧,预计使用年限25年,预计净残值为0。税法规定的折旧政策与会计折旧一致。
(5) 2016年10月5日,东海公司购入A库存商品一批,支付价款702万元(含增值税),另支付保险费20万元。2017年年末,该批商品的预计售价为580万元,预计销售费用及相关税金为10万元。
税法规定,企业计提的各项资产减值损失在未发生实质性损失前不允许税前扣除。
(6) 2017年12月12日,东海公司遭到消费者起诉,消费者因使用东海公司的产品受到伤害,要求东海公司赔偿500万元。至12月31日,法院尚未对该案作出判决。在咨询法律顾问后,东海公司认为该案很可能败、斥。根据专业人士的测算,东海公司的赔偿金额可能在400万元至440万元之间,而且上述区间内每个金额的可能性相同。
税法规定,预提的诉讼损失不得在税前抵扣,在实际支付时可以在税前抵扣。
(7) 2017年东海公司实现税前利润3000万元。假设:①除上述事项外,不存在其他会计与税收的差异;②2017年年初没有递延所得税资产和递延所得税负债;③东海公司预计未来期间能够产生足够的应纳税所得额用于抵扣可抵扣暂时性差异,预计未来期间适用所得税税率不会发生变化。
要求:
(1)对东海公司购入债券的有关业务进行账务处理。
(2)对东海公司购入乙公司股票的相关业务进行账务处理。
(3)对东海公司授予权益工具相关业务进行账务处理。
(4)对东海公司投资性房地产相关业务进行账务处理。
(5)对东海公司购入商品相关业务进行账务处理。
(6)对东海公司遭到起诉的相关业务进行账务处理。
(7)确定2017年年末东海公司有关资产负债的账面价值和计税基础,计算暂时性差异,将结果填入下表中。东海公司2017年年末暂时性差异计算表
(8)计算2017年东海公司应交所得税、递延所得税和所得税费用,并进行账务处理。
-
(1)对东海公司购入债券的有关业务进行账务处理
①东海公司购入的债券应分类为以摊余成本计量的金融资产。东海公司购入债券时的账务处理是:
借:以摊余成本计量的金融资产——成本 10000
贷:银行存款 9590. 12
以摊余成本计量的金融资产——利息调整 409.88
②2017年末计算利息
应收利息=面值10000×票面利率6%×期限1=600(万元),利息收入=期初摊余成本9590.12×实际利率7%×期限1=671.31(万元)。相关的会计分录应该是:
借:应收利息 600
以摊余成本计量的金融资产——利息调整 71.31
贷:投资收益 671. 31
借:银行存款 600
贷:应收利息 600
注:2017年年末以摊余成本计量的金融资产摊余成本=10000 - 409.88+ 71.31=9661.43(万元)。
(2)对东海公司购入乙公司股票的相关业务进行账务处理
东海公司应将购入的股票分类为以公允价值计量且其变动计入当期损益的金融资产。购入时的账务处理是:
借:以公允价值计量且其变动计入当期损益的金融资产——成本 2310
应收股利 (300 x0.3)90
投资收益 12
贷:银行存款 (2400 +12)24122017年9月12日收到股利时:借:银行存款 12
贷:应收股利 122017年年末,反映公允价值变动:借:以公允价值计量且其变动计入当期损益的金融资产——公允价值变动
(300 x9 -2310) 390
贷:公允价值变动损益 390
(3)对东海公司授予权益工具相关业务进行账务处理东海公司授予权益工具在授予日不进行账务处理。2017年年末账务处理如下:借:管理费用 [(80 -4)x5 x10÷4] 950
贷:资本公积——其他资本公积 950
(4)对东海公司投资性房地产相关业务进行账务处理东海公司在2017年7月1日出租办公楼时,应将固定资产转入投资性房地产:借:投资性房地产——成本 4 500
累计折旧 1200
贷:固定资产 5000
其他综合收益 700
2017年年末,投资性房地产按公允价值计量:
借:公允价值变动损益 (4400 -4500)100
贷:投资性房地产——公允价值变动损益 100
收到租金时:
借:银行存款 120
贷:其他业务收入 120
(5)对东海公司购入商品相关业务进行账务处理购入库存商品时,账务处理如下:借:库存商品 (702/1.17 +20) 620
应交税费——应交增值税(进项税额) (702/1.17 x17%)102
贷:银行存款 (702+20) 7222017年年末,存货计提减值:
库存商品可变现净值=预计售价580 -预计销售费用及税金10 =570(万元),因存货成本620万元,应计提存货跌价准备50万元。账务处理是:
借:资产减值损失 50
贷:存货跌价准备 50
(6)对东海公司遭到起诉的相关业务进行账务处理
东海公司被起诉,诉讼尚未判决,属于或有事项。与或有事项相关的义务满足确认预计负债的条件,2017年年末应确认预计负债如下:
借:营业外支出 [(400 +440) /2] 420
贷:预计负债 420
(7)确定2017年年末东海公司有关资产负债的账面价值和计税基础,计算暂时性差异,将结果填入下表中。
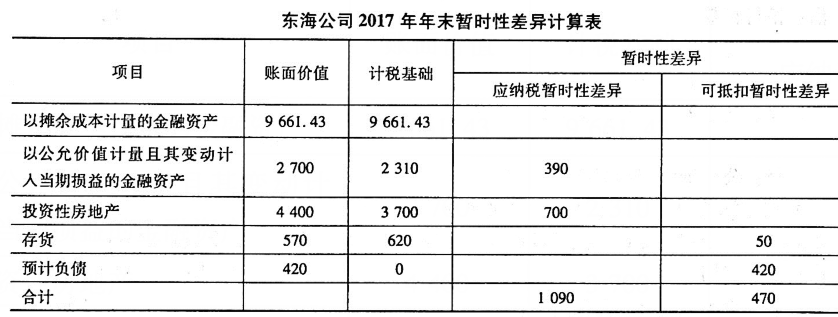
注:①以摊余成本计量的金融资产在将来收回本息时无需交税,故其计税基础与账面价值相同,不产生暂时性差异。②办公楼每年抵税金额=5000/25= 200(万元),2017年下半年计提的折旧可抵税100万元。2017年年末该办公楼的计税基础=5 000 -1 200 - 100 =3 700(万元)。
(8)计算2017年东海公司应交所得税、递延所得税和所得税费用,并进行账务处理
①2017年应交所得税=(利润总额3 000 -股票公允价值变动损益390+权益工具确认的管理费用950+投资性房地产公允价值变动损益100+计提存货减值50+计提诉讼损失420)x所得税税率25% =4130 x25%=1032.5(万元)
②2017年递延所得税=(年末递延所得税负债一年初递延所得税负债)一(年末递延所得税资产一年初递延所得税资产)=(1090×25%-0)-(470 x 25%-0)=272.5 -117.5 =155(万元)
③2017年所得税费用=应交所得税1032.5+递延所得税155 =1187.5(万元)。
④有关所得税账务处理如下:借:所得税费用 1187.5
递延所得税资产 117.5
贷:应交税费——应交所得税 1032.5
递延所得税负债 272.5