
甲公司为增值税一般纳税人 适用的增值税税率为16%。甲公司以人民币作为记账本位币 外币业务采用业务
甲公司为增值税一般纳税人,适用的增值税税率为16%。甲公司以人民币作为记账本位币,外币业务采用业务发生时的市场汇率折算,按月计算汇兑损益。
(1)甲公司2019年3月份发生的有关外币交易或事项如下:①3月3日,将100万美元兑换为人民币,兑换取得的人民币已存入银行。当日市场汇率为1美元=7.0人民币元,当日银行买入价为1美元=6.9人民币元。②3月10日,从国外购入一批原材料,不含税货款总额为400万美元。该原材料已验收入库,货款尚未支付。当日市场汇率为1美元=6.9人民币元。另外,以银行存款支付该原材料的进口关税500万人民币元,增值税521.6万人民币元。⑨3月14日,出口销售一批商品,销售价款为600万美元,货款尚未收到。当日市场汇率为1美元=6.9人民币元。假设不考虑增值税等相关税费。④3月20日,收到月初的应收账款300万美元(月初折算为人民币的金额为2100万人民币元),当日市场汇率为1美元=6.8人民币元,款项已存入银行。⑤3月25日,以每股10美元的价格购入H国某公司发行的股票1万股作为交易性金融资产,当日市场汇率为1美元=6.8人民币元,不考虑相关税费。
(2)3月31日,当日的市场汇率为1美元=6.7人民币元。有关科目余额如下:
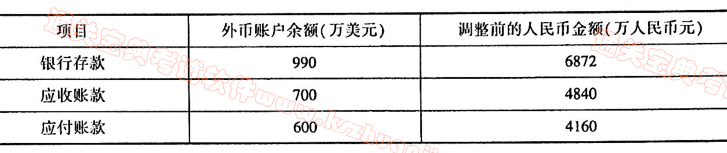
(3)3月31日,H国某公司发行的股票市价为每股11美元。
要求:
(1)编制甲公司3月份与外币交易或事项相关的会计分录。
(2)计算2019年3月31日外币账户发生的汇兑差额,并编制汇兑差额相关的会计分录。
(3)计算2019年3月31日交易性金融资产应确认的公允价值变动损益并编制相关会计分录。
热搜:某企业为增值税一般纳税人
-
(1)①3月3日
借:银行存款——人民币户(100x6.9)690
财务费用——汇兑差额10
贷:银行存款——美元户(100x7)700
②3月10日借:原材料(400x6.9+500)3260
应交税费——应交增值税(进项税额)521.6
贷:应付账款——美元户(400x6.9)2760
银行存款——人民币户1021.6
③3月14日借:应收账款——美元户(600x6.9)4140
贷:主营业务收入4140
④3月20日借:银行存款——美元户(300x6.8)2040
财务费用60
贷:应收账款——美元户2100
⑤3月25日借:交易性金融资产——成本(10x1x6.8)68
贷:银行存款——美元户68
(3)银行存款账户汇兑差额=990x6.7-6872=-239(万人民币元)。
应收账款账户汇兑差额=700x6.7-4840=-150(万人民币元)。
应付账款账户汇兑差额=600x6.7-4160=-140(万人民币元)。
借:应付账款——美元户140
财务费用——汇兑差额249
贷:银行存款——美元户239
应收账款——美元户150
(3)2019年3月31日交易性金融资产的公允价值=11x1x6.7=73.7(万人民币元),公允价值变动损益=73.7-68=5.7(万人民币元),会计分录为:
借:交易性金融资产——公允价值变动5.7
贷:公允价值变动损益5.7