
甲公司 乙公司2018年度和2019年度的有关交易或事项如下:(1)2018年6月2日 乙公司欠安
甲公司、乙公司2018年度和2019年度的有关交易或事项如下:
(1)2018年6月2日,乙公司欠安达公司4600万元货款到期,因现金流量短缺无法偿付,当日,安达公司以3000万元的价格将该债权出售给甲公司,6月2日,甲公司与乙公司就该债权债务达成协议,协议规定:乙公司以一栋房产偿还所欠债务的60%:余款延期至2018年11月2日偿还,延期还款期间不计利息,协议于当日生效,前述房产的相关资料如下:
①乙公司用作偿债的房产于2011年12月取得并使用,原价为1800万元,原预计使用20年,预计净残值为零,采用年限平均法计提折旧。
②2018年6月2日,甲公司和乙公司办理了该房产的所有权转移手续。当日,该房产的公允价值为2000万元。
③甲公司将自乙公司取得的房产作为管理部门的办公用房,预计尚可使用13.5年,预计净残值为零,采用年限平均法计提折旧。2018年11月2日,乙公司以银行存款偿付所欠甲公司剩余债务。
(2)2018年6月12日,经乙公司股东会同意,甲公司与乙公司的股东丙公司签订股权转让协议,有关资料如下:
①以经有资质的评估公司评估后的2018年6月20日乙公司的价值为基础,甲公司以3800万元的价格取得乙公司15010的股权。
②该协议于6月26日分别经甲公司、丙公司股东会批准.7月1日,甲公司向丙公司支付了全部价款,并于当日办理了乙公司的股权变更手续。
③甲公司取得乙公司15%股权后,要求乙公司对其董事会进行改选。2018年7月1日,甲公司向乙公司派出一名董事。
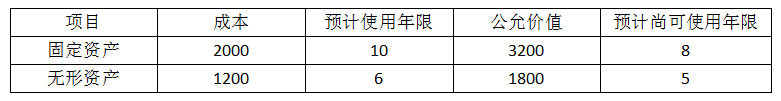
④2018年7月1日,乙公司可辨认净资产公允价值为22000万元,除下列资产外,其他可辨认资产、负债的公允价值与其账面价值相同:
(3)2018年7至12月,乙公司实现净利润1200万元。除实现净利润外,乙公司于2018年8月购入某公司股票作为其他权益工具投资,实际成本为650万元,至2018年12月31日尚未出售,公允价值为950万元。
2019年1至6月,乙公司实现净利润1600万元,上年末持有的其他权益工具投资至6月30日未予出售,公允价值为910万元。
(4) 2019年5月10日,甲公司与乙公司的股东丁公司签订协议,购买丁公司持有的乙公司40%股权.2019年5月28日,该协议分别经甲公司、丁公司股东会批准。相关资料如下:
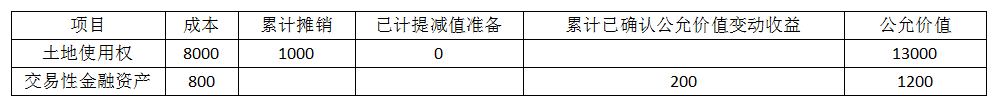
①甲公司以一宗土地使用权和一项交易性金融资产作为对价。2019年7月1日,甲公司和丁公司办理完成了土地使用权变更手续和交易性金融资产的变更登记手续。上述资产在2019年7月1日的账面价值及公允价值如下(单位:万元):
②2019年7月1日,甲公司对乙公司董事会进行改组。乙公司改组后董事会由9名董事组成,其中甲公司派出5名。乙公司章程规定,其财务和经营决策由董事会半数以上(含半数)成员通过即可付诸实施。
③2019年7月1日,乙公司可辨认净资产公允价值为30000万元。当日甲公司原持有的15%的股份公允价值为4700万元。
(5)其他有关资料:
①本题不考虑所得税及其他相关税费影响。②甲公司与安达公司、丙公司、丁公司均不存在关联方关系。③本题中甲公司、乙公司均按年度净利润的10%提取法定盈余公积,不提取任意盈3余公积。
要求:
(1)就资料(1)所述的交易或事项,分别编制甲公司、乙公司2018年与该交易或事项相关的会计分录。(2)就资料(2)与(3)所述的交易或事项:①编制甲公司取得对乙公司长期股权投资的会计分录,判断该长期股权投资应采用的核算方法,并说明理由。②计算甲公司对乙公司长期股权投资2018年应确认的投资收益、该项长期股权投资2018年12月31日的账面价值,并编制相关会计分录。③计算甲公司对乙公司长期股权投资2019年1至6月应确认的投资收益、该项长期股权投资2019年6月30日的账面价值,并编制相关会计分录。(3)就资料(4)所述的交易或事项,编制甲公司取得乙公司40%长期股权投资并形成企业合并时的相关会计分录。(4)就资料(4)所述的交易或事项,计算合并成本。(5)就资料(4)所述的交易或事项,计算合并报表中的商誉价值。(答案中的金额单位用万元表示)
-
(1)①甲公司的会计分录:
2018年6月2日:
借:应收账款 4600
贷:银行存款 3000
坏账准备 1600
借:固定资产 2000
应收账款一债务重组
(4600x40%)1840
坏账准备 1600
贷:应收账款 4600
信用减值损失 840
2018年11月2日:
借:银行存款 1840
贷:应收账款一债务重组 1840
2018年12月31日:
借:管理费用
( 2000/13. 5/12x6) 74. 07
贷:累计折旧 74. 07
②乙公司的会计分录:
2018年6月2日:
借:应付账款一安达公司 4600
贷:应付账款一甲公司 4600
借:固定资产清理 1215
累计折旧 (1800/20x6.5) 585
贷:固定资产 1800
借:应付账款一甲公司 4600
贷:应付账款一债务重组 1840
固定资产清理 1215
营业外收入一债务重组利得
( 4600-2000-1840) 760
资产处置损益 (2000-1215)785
2018年11月2日:
借:应付账款一债务重组 1840
贷:银行存款 1840
(2)①长期股权投资应采用权益法核算。理由:甲公司取得股权后,要求乙公司对其董事会进行改选,且向乙公司董事会派出一名董事,对乙公司应具有重大影响。分录为:
借:长期股权投资一投资成本 3800
贷:银行存款 3800
初始投资成本3800万元大于应享有乙公司可辨认净资产公允价值的份额3300万元( 22000x15%),不需要调整长期股权投资账面价值。
②a.乙公司调整后的净利润= 1200 -( 3200/8-2000/10)/2-(1800/5-1200/6)/2
= 1020(万元),甲公司2018年应确认的投资收益=1020x15%= 153(万元)。
b.借:长期股权投资一损益调整153
贷:投资收益 153
c.借:长期股权投资一其他综合收益
[( 950-650) x15% ]45
贷:其他综合收益 45
d.2018年末该长期股权投资的账面价值=3800+153+45= 3998(万元)。
③a.乙公司调整后的净利润= 1600 -( 3200/8 - 2000/10) /2 -( 1800/5 -1200/6) /2
= 1420(万元),甲公司2019年1~6月应确认的投资收益= 1420x15%=213(万元)。
b.借:长期股权投资一损益调整213
贷:投资收益 213
c.借:其他综合收益
[(950—910) x15%]6
贷:长期股权投资一其他综合收益
6
d.2019年6月30日该长期股权投资的账面价值= 3998+213-6= 4205(万元)
(3)甲公司以一宗土地使用权和一项交易性金融资产作为对价,交换丁公司持有的乙公司40%股权时:
借:长期股权投资
(13000+1200)14200
累计摊销 1000
贷:无形资产 8000
资产处置损益(13000-7000) 6000
交易性金融资产一成本 800
一公允价值变动
200
投资收益 ( 1200-1000) 200
同时,将原15%持股部分的长期股权投资由权益法转成本法:
借:长期股权投资 4205
贷:长期股权投资一投资成本 3800
一损益调整 366
一其他综合收益39
(4)合并当日合并成本=原15%股权投资在合并日的公允价值4700万元+新取得的40%的股份的初始投资成本14200万元=18900(万元)。
(5)合并报表中应确认的商誉金额=18900-30000x55%= 2400(万元)。