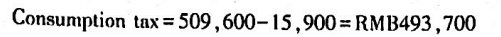甲实木地板厂为增值税一般纳税人 2018年9月有关生产经营情况如下:(1)从油
甲实木地板厂为增值税一般纳税人,2018年9月有关生产经营情况如下:(1)从油漆厂购进油漆200吨,每吨不含税单价1万元,取得油漆厂开具的增值税专用发票,注明货款200万元、增值税32万元。(2)向农业生产者收购原木40吨,收购凭证上注明支付收购货款56万元,另支付不含税运输费用5万元,取得运输公司开具的增值税专用发票;原木验收入库后,又将其运往A地板加工厂加工成未上漆的实木地板,取得A厂开具的增值税专用发票,注明支付加工费6万元、增值税0.96万元,甲实木地板厂收回实木地板时A加工厂代收代缴了消费税(A加工厂无同类实木地板的销售价格)。(3)甲实木地板厂将委托加工收回的实木地板的一半用于继续加工高档实木地板,当月生产实木地板3000箱,销售高档实木地板2500箱,取得不含税销售额980万元。(4)当月将自产高档实木地板100箱用于本企业会议室装修。已知:实木地板消费税税率5%;实木地板成本利润率5%,本月取得的相关票据符合税法规定,并在当月通过认证并申报抵扣。要求:根据上述资料,按下列序号计算回答问题,每问需计算出合计数。
(1)计算该厂当月应缴纳的增值税。
(2)计算该厂被代收代缴的消费税。
(3)计算该厂当月应自行向主管税务机关缴纳的消费税。
热搜:某企业为增值税一般纳税人
-
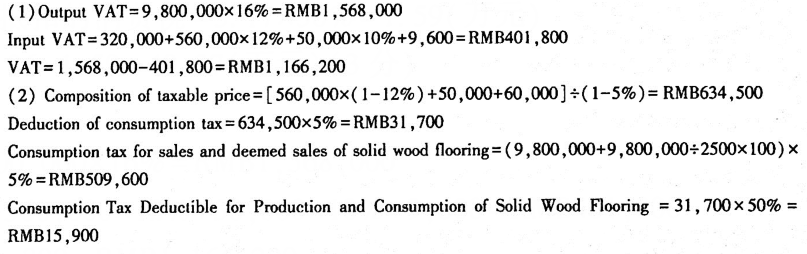
(1)当期销项税额=980x16%=156.8(万元)当期进项税额=32+56x12%+5x10%+0.96=40.18(万元)当期应缴纳的增值税=156.8-40.18=116.62(万元)(2分)
(2)组成计税价格=[56x(1-12%)+5+6]÷(1-5%)=63.45(万元)被代收代缴的消费税=63.45x5%=317(万元)(1分)
(3)销售和视同销售实木地板应纳的消费税=(980+980÷2500x100)x5%=50.96(万元)生产领用实木地板应抵扣的消费税=3.17x50%=1.59(万元)应缴纳的消费税=50.96-1.59=49.37(万元)(3分)
【英文答案】