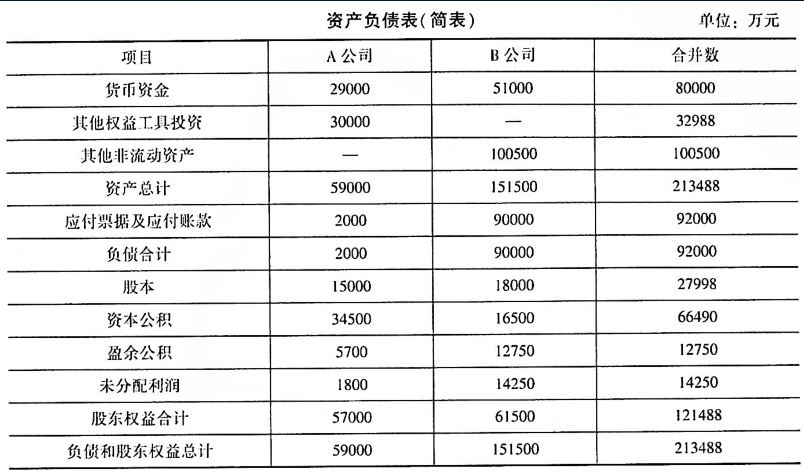
A上市公司是甲集团公司的子公司 主要从事电子制造业务。2x17年A公司发生以下合
A上市公司是甲集团公司的子公司,主要从事电子制造业务。2x17年A公司发生以下合并交易:(1)A公司将除货币资金29000万元、持有的市价30000万元的某公司限售股权和应付账款2000万元以外的所有资产和负债出售给甲集团。所出售的净资产经评估后作价为28550万元。A公司处置上述资产后的简要资产负债表如下: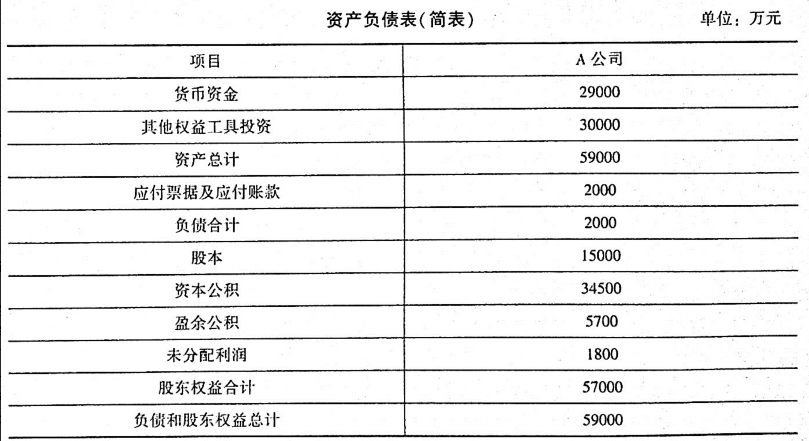
(2)A公司向乙企业定向增发股票,用以购买乙企业全资子公司B公司100%的股权。B公司是一家从事房地产开发的企业,B公司股份总额为18000万股,A公司按照1.5:1的比例发行股份,共计发行了27000万股。A公司、B公司股票每股面值均为1元,A公司股票当日发行价格为4元/股,B公司股票当日市场价格为6元/股。购买日A公司其他权益工具投资公允价值较账面价值高2988万元.A.B公司的其他资产、负债项目的公允价值与账面价值相等。(3)交易完成后.A公司的主营业务由制造业务变更为房地产开发业务。A公司增发股票后总股本为42000万股,乙企业持有A公司股份为27000万股,占本次发行后公司总股本的64.29%.成为A公司的控股股东。(4)8公司在购买日的简要资产负债表如下表所示:
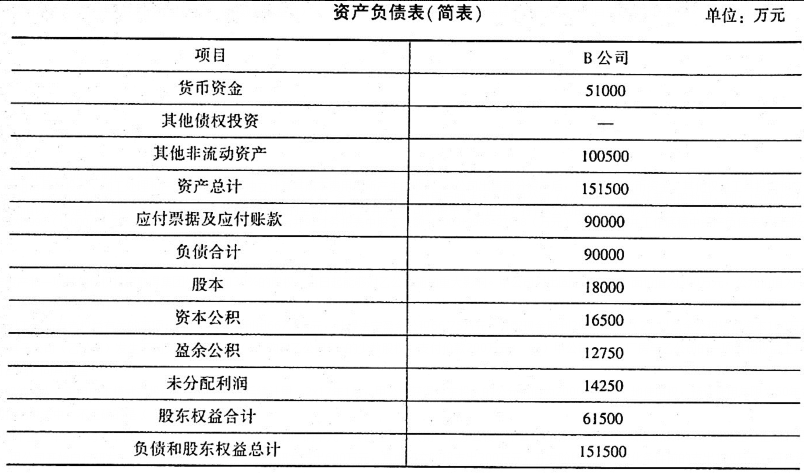
(5)假定合并前A公司与乙企业之间没有关联方关系,不考虑交易中的相关税费及利润分配因素。要求:(1)判断上述企业合并是否属于反向购买,并说明理由。(2)判断A公司在企业合并交易发生时所持有的资产是否构成业务,并说明理由。(3)编制A公司向乙企业发行股份的会计分录。(4)计算购买日合并财务报表中股本的数量及金额(股数保留整数)。(5)填列购买日简要合并工作底稿中资产负债表项目空白部分的数据。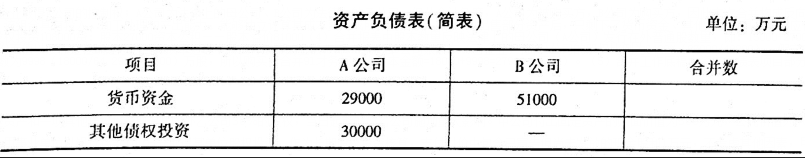 [图3}
热搜:王某是甲公司的法定代表人
-
【答案】(1)属于反向购买。理由:上述合并交易完成后,乙企业取得A公司的控制权;A公司为法律上的母公司、B公司为法律上的子公司,但从会计角度,A公司为被购买方,B公司为购买方,因此本次合并构成反向购买。(2)不构成业务。理由:业务是指企业内部某些生产经营活动或资产负债的组合,该组合具有投入、加工处理和产出能力,能够独立计算其成本费用或所产生的收入。A公司出售部分资产后,只剩下了货币资金、其他权益工具投资和应付账款,所以A公司保保的资产干和负债不构成业务。(3)A公司编制分录:借:长期股殳权投资108000贷:股本27000资本公积——股本溢价81000(4)合并报表中股本数量反映法律上的母公司(A公司)发行在外普通股数量,即:15000+27000=42000(万股)。合并报表中股本金额反映法律上子公司(B公司)合并前发行在外的股份面值以及假定在确定陔项合并成本过程中新发行股票的金额,即:合并后B公司娘股东(乙企业)持有A公司的股权比例为6429%(27000/42000),假定B公司发行本企业普通股在合并后主体享有同样的股权比例,则B公司应当发行的普通股股数为9998(18000/64.29%一18000)万股,所以购买日合并9l才务报表中股本金额=18000+9998=27998(万元)。(5)合并工作底稿中资产负债表项目部分数据: