
甲公司为母公司 A公司和B公司为其子公司。资料1:A公司有关现金结算的股份支付的资料如下:(1)2
甲公司为母公司,A公司和B公司为其子公司。资料1:A公司有关现金结算的股份支付的资料如下:(1)2x16年1月1日,A公司对其50名中层以上管理人员每人授予10万份现金股票增值权,这些人员从2x16年1月1日起在A公司连续服务满2年,即可自2x17年12月31日起根据股价的增长幅度获得现金,该增值权应在2x18年12月31日之前行使完毕。(2)2x16年年末,A公司估计该增值权公允价值为每份15元。2x16年有8名管理人员离开A公司.A公司估计还将有1名管理人员离开。(3)2x17年年来,A公司估计该增值权公允价值为每份18元。2x17年又有2名管理人员离开公司,2x17年年末,假定有10人行使股票增值权取得了现金。每份现金股票增值权支付现金16元。(4)2x18年I2月31日剩余30人全部行使了股票增值权。每份现金股票增值权支付现金20元。资料2:B公司有关现金结算的股份支付的资料如下:(1)2x16年1月1日,B公司对其50名中层以上管理人员每人授予10万份现金股票增值权,这些人员从2x16年1月1日起在B公司连续服务满2年,即可自2x17年12月31日起根据股价的增长幅度获得现金,该增值权应在2x18年12月31日之前行使完毕。(2)2x16年年末,B公司估计该增值权公允价值为每份15元。2x16年有7名管理人员离开B公司.B公司估计未来还将有3名管理人员离开。(3)2x17年年末,B公司估计该增值权公允价值为每份18元。当年又有3名管理人员离开公司.B公司估计未来没有管理人员离开。假定2x17年l2月31日经股东大会批准,B公司修改股权激励计划,原授予管理人员每人10万份现金股票增值权修改为每人5万份,连续服务2年修改为连续服务3年,并以现金补偿原授予现金股票增值权且尚未离职的管理人员3800万元。同时修改为自2x18年12月31日起根据股价的增长幅度获得现金,该增值权应在2x19年12月31日之前行使完毕。(4)2x18年年末B公司估计该增值权每份公允价值为20元。2x18年没有管理人员离开B公司,2x18年年末,假定有lO人行使股票增值权取得了现金。每份现金股票增值权支付现金19元。(5)2x19年12月31EI剩余30人全部行使了股票增值权。B公司对每份现金股票增值权支付现金23元。要求:(l)根据资料l,在下表中填人A公司在等待期内的每个资产负债表日应确认的成本费用和应付职工薪酬的金额,并根据计算结果编制有关的会计分录(单位:万元)。
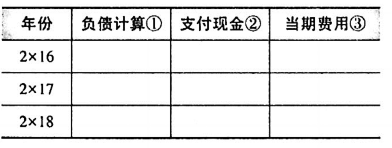
(2)根据资料2,编制B公司每个资产负债表日的有关会计分录。(3)说明甲公司编制合并财务报表时,是否需要抵销A公司和B公司的股份支付业务,并说明理由。
热搜:a公司为支付b公司贷款
-
(1)A公司每个资产负债表日应确认的费用和应付职工薪酬金额如下表所示(单位:万元)
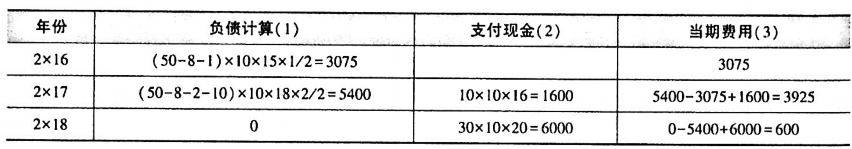
A.2x16年1月1日:授予日不作处理。B.2x16年12月31日:借:管理费用3075贷:应付职工薪酬一股份支付3075C.2x17年12月31日:借:应付职工薪酬一股份支付1600贷:银行存款1600借:管理费用3925贷:应付职工薪酬一股份支付3925D.2x18年12月31日:借:应付职工薪酬一股份支付6000贷:银行存款6000借:公允价值变动损益600贷:应付职工薪酬一股份支付600(2)①2x16年1月1日:授予日不作处理。②2x16年12月31日:当期费用=(50-7-3)x10x15x1/2=3000(万元)。借:管理费用3000贷:应付职工薪酬一股份支付3000③2x17年12月31日:剩余5万份确认的当期费用=(50-7-3)×5×18x2/2-3000/2=2100(万元)。借:管理费用2100贷:应付职工薪酬一股份支付2100减少的5万份进行加速可行权处理,应确认的费用=(50-7-3)×5x18×2/2-3000/2=2100(万元)。借:管理费用2100贷:应付职工薪酬一股份支付2100借:应付职工薪酬一股份支付(3000/2+2100)3600管理费用200贷:银行存款3800④2xl8年12月31日:支付现金=10x5x19=950(万元)。借:应付职工薪酬一股份支付950贷:银行存款950公允价值变动=(50-7-3-10)×5×20-(3000+4200-3600-950)=350(万元)。借:公允价值变动损益350贷:应付职工薪酬一股份支付350⑤2x19年12月31日:支付现金=30x5x23=3450(万元)。借:应付职工薪酬一股份支付3450贷:银行存款3450公允价值变动=0-(3000+4200-3600-950+350-3450)=450(万元)。借:公允价值变动损益450贷:应付职工薪酬一股份支付450(3)不需要抵销。理由:A公司和B公司的股份支付业务不属于集团股份支付,因此甲公司编制合并财务报表时,不需要抵销A公司和B公司的股份支付业务。