
采用实体现金流量法对甲公司进行价值评估 相关资料如下:(1)以2018年为预测基期 甲公司管理用利
采用实体现金流量法对甲公司进行价值评估,相关资料如下:
(1)以2018年为预测基期,甲公司管理用利润表和资产负债表(简表)如下: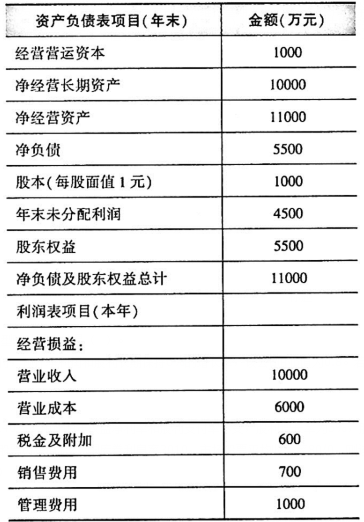
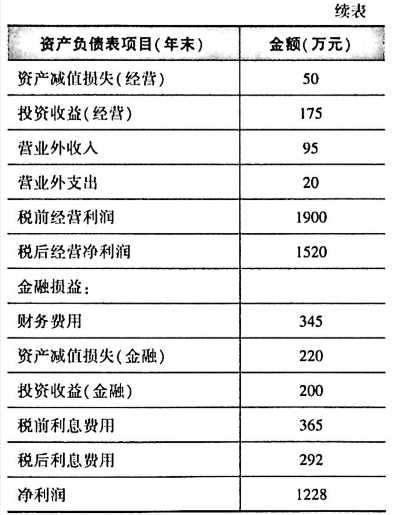
假设资产减值损失、营业外收入、营业外支出、投资收益(金融)项目金额不具有可持续性,预测时可以忽略不计;投资收益(经营)项目金额具有可持续性,并随收入同比例变化。平均企业所得税税率20%。
(2)甲公司的税后经营净利润、经营营运资本、净经营长期资产项目占营业收入比维持预测基期水平(以修正后数据为准)。
(3)甲公司的资本结构(净负债/净经营资产)维持基期水平,并一直采用剩余股利政策。
(4)甲公司净负债的平均税后利息率5%,利息费用按年初净负债数额计算。
(5)甲公司加权平均资本成本10%。
(6)甲公司2019年预计营业收入增长率10%,2020年及以后增长率预计稳定为5%。
要求:
(1)编制企业价值评估所需要的资产负债表和利润表(计算结果填入表格中,不需要列示计算过程)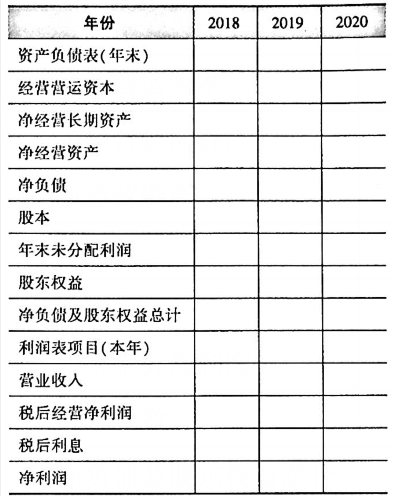
(2)计算2019年和2020年实体现金流量、债务现金流量和股权现金流量。
(3)计算甲公司的实体价值和股权价值(注:净负债价值按照账面价值计算)。
-
(1)
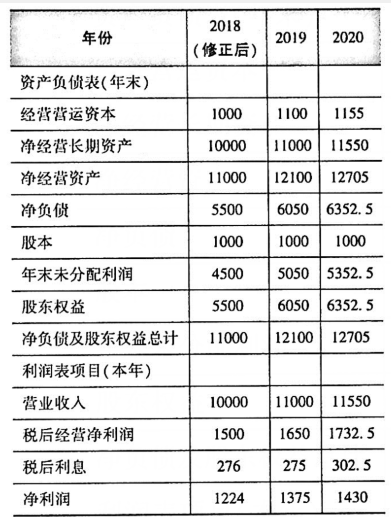
计算说明:2018年税后经营净利润=(1900+50+20-95)x(1-20%)=1500(万元)2018年税后利息=345x(1-20%)=276(万元)(2)2019年现金流量计算实体现金流量=1650-11000xl0%=550(万元)债务现金流量=275-5500x10%=-275(万元)股权现金流量=550-(-275)=825(万元)或:股权现金流量=1375-5500x10%=825(万元)2020年现金流量计算实体现金流量=1732.5-12100×5%=1127.5(万元)债务现金流量=302.5-6050x5%=0(万元)股权现金流量=实体现金流量=1127.5(万元)或:股权现金流量=1430-6050×5%=1127.5(万元)(3)企业实体价值=550x(P/F,10%,1)+[1127.5/(10%-5%)]×(P/F,10%,1)=21000(万元)股权价值=21000-5500=15500(万元)