
某新西兰保健品公司拟在中国北京设立一家商贸公司专门从事其保健品在中国的销售业务。2012年9月 该
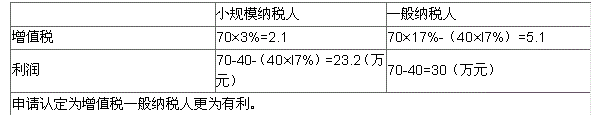
某新西兰保健品公司拟在中国北京设立一家商贸公司专门从事其保健品在中国的销售业务。2012年9月,该新西兰公司的财务总监Peter先生就境内公司创立、销售等阶段的几个与增值税、营业税有关的问题征求注册税务师的专业咨询意见。Peter所描述的背景及有关问题如下:(1)中国境内的商贸子公司,会计核算健全,2013年1月1日开始运营,预计2013年保健品的年销售额(不含增值税,下同)为人民币70万元,销售对象是具有增值税一般纳税人资格的大型百货商场;采购额折合人民币40万元(含关税但不含进口增值税),采购全部来自新西兰。Peter希望注册税务师通过计算和分析告知,此种情况下税法是否允许该商贸公司申请增值税一般纳税人资格?如允许,单从增值税税金及其对获利影响的角度看,该商贸公司选择按小规模纳税人纳税还是申请一般纳税人更为有利?(2)该商贸公司已经在与一家大型商场洽谈设点销售事宜。商场提出两种模式供该商贸公司选择。模式一是商场固定收取“进场费”、“上架费”等手续费14万元(与保健品的销售额、销售量无必然联系)并开具服务业发票给该商贸企业;模式二是该商贸公司按保健品不含税销售额的20%返利给商场并开具红字增值税专用发票。假定2013年不含税销售额为70万元,Peter希望注册税务师通过计算增值税税额,分析其对获利的影响,指出商贸公司选择哪种模式更为有利。(3)该商贸公司正在考虑2013年全年的促销模式。当前有三种提议的方式:方式一是折扣销售,即所有保健品直接按9折价格销售;方式二是返还现金而不开具红字发票,即购买保健品的客户得到该商贸公司含税销售额10%的现金返还;方式三是加量不加价,即所有的保健品都加量10%而售价不变。假定2013年不含税销售额为70万元,Peter希望注册税务师通过计算增值税税额,分析其对获利的影响,指出商贸公司选择哪种方式更为有利。(4)该商贸公司正在考虑就一部分业务采用代销商业模式。当前有两种方式可以选择:方式一是受托商场购销价格相同,根据代销商品数额的一定比例向该商贸公司收取手续费;方式二是受托商场购销价格不同,赚取差价,受托商场不再另收手续费。
Peter希望注册税务师告知,在上述两种方式下,该商贸公司均需要给商场就交付代销保健品开具增值税专用发票吗?理由是什么? 根据有关背景,假定您是Peter所咨询的注册税务师,请按照序号回答他的问题。提示:不考虑城建及教育费附加的影响
-
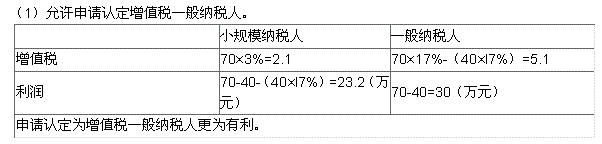
(2)模式一下商贸公司获利=70-40-14=16(万元)模式二下商贸公司获利=70-40-(14-14÷1.17×17%)=18.03(万元)选择方式二更为有利。(3)方式一下商贸企业获利=70×0.9-40=23(万元)方式二下商贸企业获利=70-40-8.19=21.81(万元)方式三下商贸企业获利=70-40×1.1=26(万元)选择方式三更为有利。(4)均需要开具增值税专用发票。交付代销和销售代销货物,属于增值税法规所称的视同销售的情形。无论采用手续费式代销或是采用购销差价式代销,商场均需要就所代销货物的销售额计箄销项税额。如果该商贸公司不开具增值税专用发票给商场,商场将无法据以抵扣进项税额。