大同市某小汽车生产企业为增值税一般纳税人 2014年度自行核算的相关数据为:全年取得产品销售收入总
大同市某小汽车生产企业为增值税一般纳税人,2014年度自行核算的相关数据为:全年取得产品销售收入总额68000万元,应扣除的产品销售成本45800万元,应扣除的营业税金及附加9250万元,应扣除的销售费用3600万元、管理费用2900万元、财务费用870万元。另外,取得营业外收入320万元以及直接投资其他居民企业分回的股息收入550万元,发生营业外支出1050万元,全年实现会计利润5400万元,已预缴企业所得税1200万元。
2015年2月经聘请的税务师事务所对2014年度的经营纳税情况进行审核,发现以下相关问题:
(1) 12月20日收到代销公司代销5辆小汽车的代销清单及货款163. 8万元(小汽车每辆成本价20万元,与代销公司不含税结算价28万元)。 企业会计处理为:
借:银行存款——代销汽车款 1638000
贷:预收账款——代销汽车款 1638000
(2) 管理费用中含有业务招待费280万元、新技术研究开发费用120万元。
(3) 营业外支出中含该企业通过省教育厅向某山区中小学捐款800万元。
(4) 成本费用中含2014年度实际发生的工资总额3000万元、职工福利费480万元、职工工会经费90万元、职工教育经费70万元。
(5) 7月10日购入一台符合有关目录要求的安全生产专用设备,取得普通发票注明价款234万元,设备当月投入使用,当年已经计提了折旧费用11.7万元,当月生产的产品当年全部售出。
(6) 其他资料:该企业生产的小汽车适用消费税税率为9%、城市维护建设税税率为7%、教育费附加征收率为3%;假定购入并投入使用的安全生产专用设备使用期限为10年,不考虑残值。
要求:如果您是税务师,请回答下列问题(计算结果保留两位小数):
(1) 针对发现的问题计算全年的利润总额。
(2) 计算各项纳税调整额。
(3) 计算全年汇算清缴实际应纳所得税额。
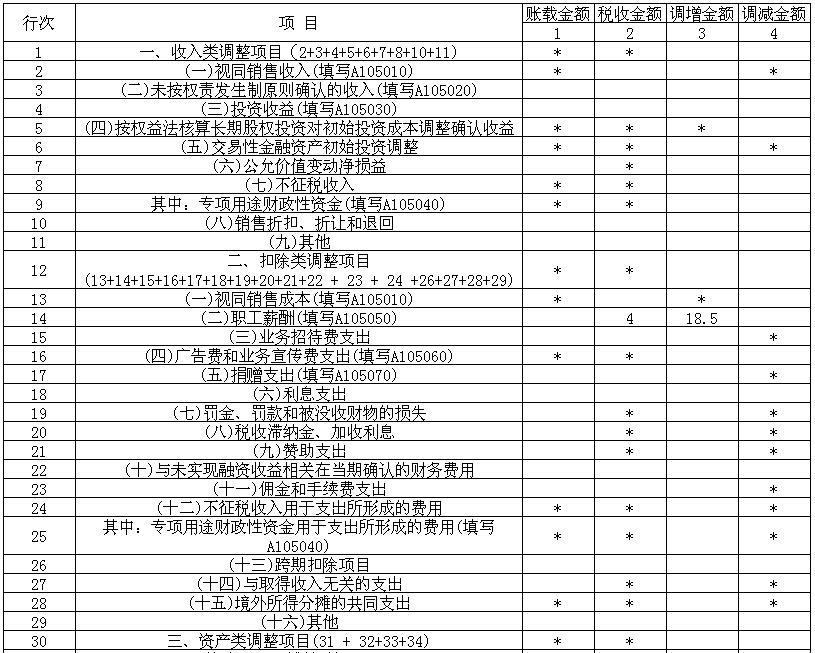
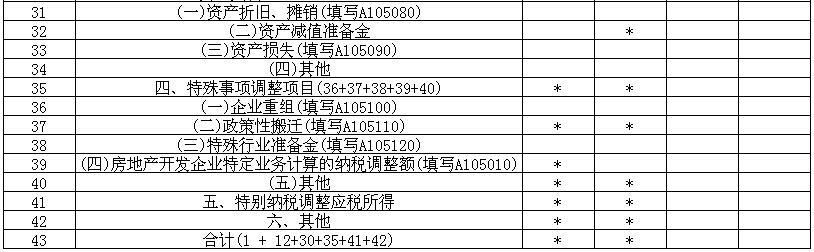
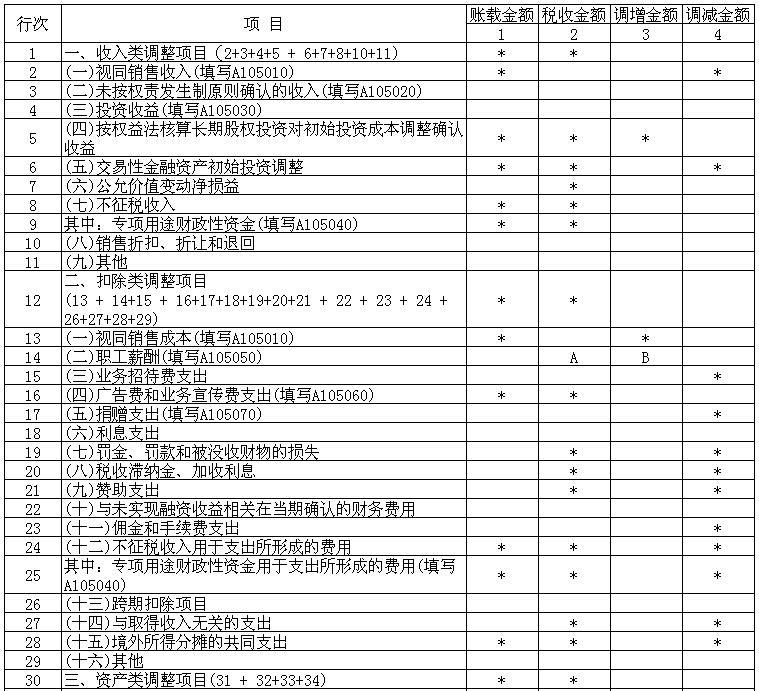
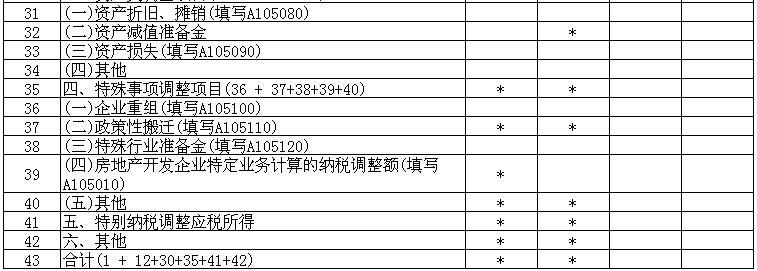
(4) 填写下列企业所得税年度纳税申报表 A105000“纳税调整项目明细表”简表。(单位万元)
纳税调整项目明细表
热搜:某企业为增值税一般纳税人
-
(1) 全年销售(营业)收入=68000 + 28×5 = 68140(万元)
准予扣除的折旧费= (200 + 34)÷10÷12×5 =9. 75(万元)
计算全年营业成本= 45800 +20×5 —(11. 7 —9. 75) = 45898. 05(万元)
计算全年营业税金及附加=9250+ (5 ×28 ×17%+5×28×9%)×(7% + 3%)+ 5×28×9% = 9266. 24(万元)
计算全年利润总额=68140 — 45898. 05 — 9266. 24 — 3600 — 2900 — 870 十 550 + 320 —1050 = 5425. 71(万元)
(2) 计算各项纳税调整额:
计算业务招待费纳税调整额:
业务招待费发生额的60% = 280×60% = 168(万元)<68140×5‰=340. 7(万元)
纳税调增金额=280—168=112(万元)
计算公益性捐赠纳税调整额:
公益性捐赠限额=5425. 71×12% = 651. 09(万元)
纳税调增金额= 800—651. 09 = 148. 91(万元)
计算三项经费的纳税调整额:
福利费扣除限额=3000×14% = 420(万元),纳税调增金额=480—420=60(万元)
工会经费扣除限额= 3000×2% = 60(万元),纳税调增金额=90—60=30(万元)
职工教育经费扣除限额=3000× 2. 5% = 75(万元),实际70万元,不需纳税调整三项经费的纳税调增额=60+30=90(万元)
纳税调整增加额=112 + 148. 91 + 90 = 350. 91(万元)
新技术研究开发费用加计扣除50%,纳税调减60万元。
直接投资其他居民企业分回的股息收入550万元免征企业所得税,需要纳税调减。
纳税调整减少额=60+550=610(万元)
(3) 计算全年应纳税所得额=5425. 71 + 350. 91 — 610=5166. 62(万元)
计算可抵免所得税额=(200 + 34)×10% = 23. 40(万元)
计算全年汇算清缴实际应补所得税额= 5166. 62×25% —23. 40—1200=68. 26(万元)
(4)
纳税调整项目明细表