
某公司上年度息税前利润为500万元 资金全部由普通股资本组成 所得税税率为25%。该公司今年年初认
某公司上年度息税前利润为500万元,资金全部由普通股资本组成,所得税税率为25%。该公司今年年初认为资本结构不合理,准备用发行债券购回部分股票的办法予以调整:经过咨询调查,当时的债券资本成本(平价发行,不考虑手续费和时间价值)和权益资本成本如下表所示:
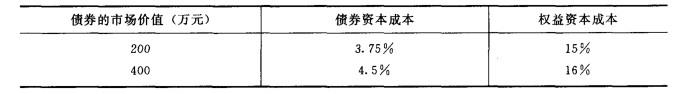
要求:
(1)假定债券的市场价值等于其面值,按照公司价值分析法分别计算各种资本结构(息税前利润保持不变)时公司的市场价值(精确到整数位),从而确定最佳资本结构以及最佳资本结构时的加权平均资本成本;
(2)假设该公司采用的是剩余股利政策,以上述最佳资本结构为目标资本结构,明年需要增加投资600万元,判断今年是否能分配股利?如果能分配股利,计算股利数额;
(3)如果今年不能分配股利,则需要增发普通股,假设普通股发行价格为10元,筹资费率为5%,预计股利固定增长率为4%,第一年的股利为1.5元,计算新发行的普通股的资本成本。
-
(1)确定最佳资本结构
债券的资本成本=年利息X (1—所得税税率)/ [债券筹资总额X (1—手续费率)]
由于平价发行,不考虑手续费,所以:
债券的资本成本=年利息X (1—所得税税率)/债券筹资总额 =年利息X (1 — 25%) /债券面值=债券票面利率x (1-25%)
即:债券票面利率=债券资本成本/ (1-25%)
债券市场价值为200万元时,债券票面利率=3. 75%/ (1-25%) =5%
债券市场价值为400万元时,债券票面利率=4. 5/ (1-25%) =6%
当债券的市场价值为200万元时:
由于假定债券的市场价值等于其面值
因此,债券面值= 200 (万元);年利息=200X5% = 10 (万元)
股票的市场价值=(500-10) X (1 — 25%) /15% = 2450 (万元)
公司的市场价值=200 + 2450 = 2650 (万元)
当债券的市场价值为400万元时:
年利息= 400X6% = 24 (万元)
股票的市场价值=(500-24) X (1—25%) /16%=2231. 25 (万元)
公司的市场价值= 400 + 2231. 25 = 2631 (万元)
通过分析可知:债务为200万元时的资本结构为最佳资本结构加权平均资本成本= 200/2650X3. 75 %+ 2450/2650 X 15 % = 14. 15%
(2)明年需要增加的权益资金= 600X2450/2650 = 554. 72 (万元)
今年的净利润=(500-10) X (1-25%) =367.5 (万元)
由此可知,即使367. 5万元全部留存,也不能满足投资的需要,所以,今年不能分配股利。
(3)新发行的普通股的资本成本= 1.5/ [10X (1-5%)] +4% = 19.79%