
【资料三】中国公民李某为境内甲公司设计部经理 2o15年12月有美收支情况如下:(1)基本工资8
【资料三】中国公民李某为境内甲公司设计部经理, 2o15年12月有美收支情况如下:
(1)基本工资8 000元,全年一次性奖金30 000元。
(2)为其他单位提供一项设计服务,分两次取得全部劳务报酬,每次1 500元。
(3)在某杂志发表专业文章一篇,取得稿酬4o00元。 .
(4) 房屋租金收入6 000元, 房屋租赁过程中缴纳的相关税费24o元,支付该房屋的修缮费500元、购房贷款2 200元、供暖费2 300元。
已知:工资、薪金所得,每月减除费用3 500元;劳务报酬所得个人所得税税率为20%。 每次收入不超过4 000元的,减除费用800元; 稿酬所得个人所得税税率为20% , 每次收人不超过4 000元的,减除费用800元。
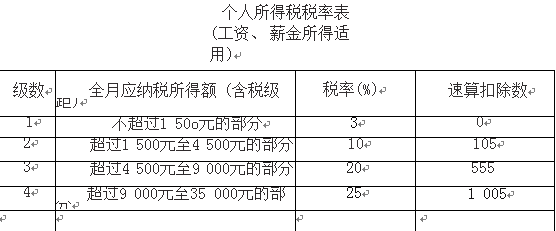
要求: 根据上述资料, 不考虑其他因素, 分析回答下列小题。
1. 李某当月基本工资及全年一次性奖金应缴纳个人所得税税额的下列计算列式中, 正确的
是( )。
A. (8000-3500) x10% -l05+ (30000/12x10% -105) x12=2085元
B. (8000-3500) x.l0%-105+ (30000-3500) x25% -1 005=5965元
C. (8000+30000-3 500) x25% -1 005=7620元
D. (8 000-3 500) x10% -105+30 000 x10% -105 =3 240元
热搜:甲公司为增值税一般纳税人
-
答案:D
全年一次性奖金单独作为一个月的所得计税,不与当月工资、薪金所得合并;当月工资超过3 500元时,全年一次性奖金不得减除费用;将全年一次性奖金除以12,按期商数确定适用税率和速算扣除数。