
某企业2015年12月31日的资产负债表(简表)如下:资产负债表(简表)2015年12月31日单位
某企业2015年12月31日的资产负债表(简表)如下:资产负债表(简表)2015年12月31日单位:万元
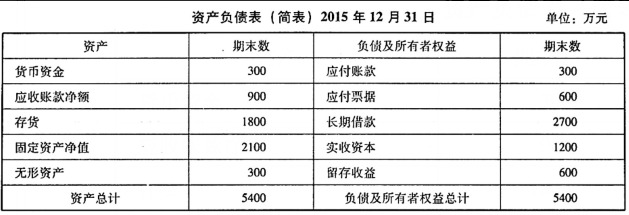
该企业2015年的销售收入为6000万元,销售净利率为10%,净利润的50%分配给投资者。预计2016年销售收入比2012年增长25%,为此需要增加固定资产200万元,增加无形资产100万元,根据有关情况分析,企业流动资产项目和流动负债项目将随销售收入同比例增减。
假定该企业2016年的销售净利率和利润分配政策与上年保持一致,该年度长期借款不发生变化;2016年年末固定资产净值和无形资产合计为2700万元。2016年企业需要增加对外筹集的资金由投资者增加投入解决。
要求计算:
(1)2016年需要增加的营运资金。
(2)2016年需要增加对外筹集的资金(不考虑计提法定盈余公积的因素,以前年度的留存收益均已有指定用途)。
(3)2016年末的流动资产额、流动负债额、资产总额、负债总额和所有者权益总额。
(4)2016年的速动比率和产权比率。
(5)2016年的流动资产周转次数和总资产周转次数。
(6)2016年的净资产收益率。
(7)2016年的所有者权益增长率和总资产增长率。
-
(1)2016年需要增加的营运资金=6000×25%×[(3000/6000)-(900/6000)]=525(万元)(2)2016年需要增加对外筹集的资金=525+200+100-6000×(1+25%)×10%×50%=450(万元)(3)2016年末的流动资产额=300+900+1800+6000×25%×[(300+900+1800)/6000]=3750(万元)2016年末的流动负债额=300+600+6000×25%×[(300+600)/6000]:1125(万元)2016年末的资产总额=3750+2100+300+200+100=6450(万元)2016年末的负债总额=1125+2700=3825(万元)2016年末的所有者权益总额=6450-3825=2625(万元)(4)2016年末的速动比率=[3750-1800×(1+25%)]/1125=1.332016年末的产权比率=3825/2625=1.46(5)2016年的流动资产周转次数=6000×(1+25%)/[(300+900+1800+3750)/2]=2.22(次)2016年的总资产周转次数=6000×(1+25%)/[(5400+6450)/2]=1.27(次)(6)2016年的净资产收益率=6000×(1+25%)×10%/[(1200+600+2625)/2]:33.90%(7)2016年的所有者权益增长率=(2625-1200-600)/(1200+600)=45.83%2016年的总资产增长率=(6450-5400)/5400=19.44%