
****************(本小题18分。)T股份有限公司(以下简称“T公司”)是一家以制造
****************
(本小题18分。)T股份有限公司(以下简称“T公司”)是一家以制造业为主营业务的上市公司,拥有三个制造中心:L.M和N,分别生产甲、乙和丙三种产品并对外出售。以下是制造中心L的相关资料:制造巾心L于2x13年12月整体建造完成,并投入生产。制造中心L由厂房H.专利权K以及一条包括设备A.设备B.设备C.设备D的流水线组成,专门用于生产产品甲,所生产的产品rl:1存在活跃市场。T公司的固定资产采用年限平均法计提折旧.无形资产采用直线法摊销。(l)厂房、专利权以及生产线的有关资料如下:2x12年年初,T公司取得用于生产产品甲的专利权K,取得成本为400万元,法定使用年限为12年,预汁受益年限为10年,预计无残值。T公司取得专利权K后,即刻着手改建厂房H,同时开始筹备引进流水线工作。2x12年12月厂房H改建完成的同时安装流水线,至2x13年12月,制造中心L整体建造完成,并投入生产。厂房H改建以后的入账价值为10500万元,预计尚可使用年限为20年,预计净残值为500万元。设备A.设备B.没备C和设备D的初始成本分别为1400万元、1000万元、2600万元和800万元,预计使用年限均为10年,预计净残值均为O。(2)2x17年,一方面由于市场利率的提高,另一方面由于产品甲生产的能耗较大,且资产维护所需的现金支出远远高于最初的预算,2x17年12月31日,T公司对制造中心L的有关资产进行减值测试。①2x17年12月31日,厂房H预计的公允价值为8500万元,如处置预计将发生清理费用625万元,所得税费用100万元:无法独立确定其未来现金流量现值。专利权K的公允价值为177万元,如将其处置,预计将发生法律费用19万元,所得税费用2万元:T公司无法独立确定其未来现金流量的现值。设备A.设备B.设备C和设备D的公允价值减去处置费用后的净额以及预计未来现金流量的现值均无法单独确定。②T公司管理层2x17年年末批准的财务预算中制造中心L预计未来现金流量有关的资料如下表所示(单位:万元):
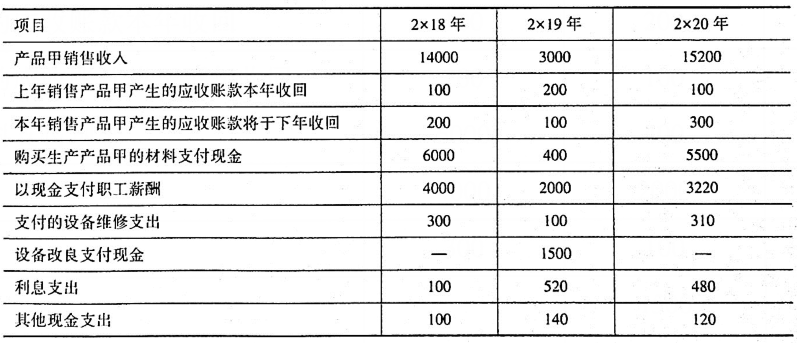
假定上述财务预算已包含以下事项:事项一:2x17年11月20日,T公司董事会正式批准解除劳动关系计划,企业不能单方面撤回该计划,且该计划将在2x18年实施完成,全部补偿金将在2x18年度支付,预计涉及应支付给制造中心L的辞退职工补偿金为400万元。事项二:T公司计划在2x19年对制造中心L的流水线进行技术改造。因此,2x19年、2x20年的财务预算是按考虑了改良影响后所预计的现金流量。如果不考虑改良因素,T公司的财务预算是以上年预算数据为基础,按照5%稳定递减。(如果需按上年预算数据的5qo的递减,为简化起见.只需考虑销售收入和购买材料涉及的现金流量两项,其余项目直接按上述已知数计算。)假定有关现金流量均发生于年末,不考虑与产品甲相关的存货,收入、支出均不含增值税。③T公司在投资制造中心J时所要求的最低必要报酬率为5%(税前)。5%的复利现值系数如下:

(3)2x18年9月10日.T公司董事会决定采用出包方式对制造中心L的流水线进行技术改造,并更换设备A中的主要部件。流水线的出包工程款共计1000万元,假定由流水线中的设备平均承担该技术改造支出。该技术改造项目于9月30日开始,预计需要1年时间,发生的支出情况如下:2x18年9月30日,购入用于更换的部件,支付新部『牛的价款、税款及其相关费用500万元。被更换的部件原购入价为350万元。当日,还预付了10%的出包工程款。2x18年12月31日,预付20%的出包工程款。2x19年4月1日,再预付30%的出包工程款。2x19年8月1日,又支付工程款240万元。2x19年9月30日,技术改造工程完工,结清其余的出包工程款。技术改造后的设备预计均尚可使用8年,预计无残值。(4)为进行该技术改造项目,T公司于2x18年9月30日专门向银行借人2年期借款1000万元,年利率为6%。T公司2x18年账面记录的借款还有以下两笔:①2x17年6月1日借入的3年期借款1500万元,年利率为7.2%。②2x18年1月1日借入的2年期借款1000万元,年利率为4%。假设T公司无其他符合资本化条件的资产购建活动。T公司按年度计算应予资本化的利息费用金额。专门借款闲置资金存入银行的年利率为2.7%。假设所有的银行借款均采取到期还本付息方式。假定工程支出超过专门借款时占用一般借款;仍不足的,占用自有资金。(5)其他有关资料:①制造中心L生产甲产品的相关资产在2x17年以前未发生减值。②T公司不存在可分摊至制造中心L的总部资产和商誉价值。③本题中有关事项均具有重要性。④本题不考虑中期报告及所得税影响。
要求(计算结果保留两位小数):
(1)对T公司资产组进行认定,并说明理由。
(2)计算确定,T公司与生产产品甲相关的资产组2x17年年末未来每一期问的现金净流量及2x17年12月31日预计未来现金流量的现值。
(3)计算T公司2x17年12月31日与生产产品甲相关的资产组减值损失。
(4)计算与生产产品甲相关的资产组中各项资产分摊的减值损失,并编制确认减值的会计分录。
(5)确定T公司开始和停止资本化的时点,计算T公司2x18年12月31日和2x19年9月30日借款费用资本化的金额,并做出与借款费用相关的会计分录。
(6)计算技术改造后设备A的账面价值。
热搜:18导联心电图位置顺序
-
【答案】
(1)三个制造中心:L、M和N.分别是T公司的资产组。理由:T公司是以三个制造中心分别作为其管理中心,且所生产的三种产品均对外出售,表明均存在活跃市场,能独立产生现金流量。
(2)与生产产品甲相关的资产组未来每一期现金流量及2x17年12月31 EI预计未来现金流量的
现值:
2x18年:14000+100-200-6000-4000(包括辞退职工补偿金400万元)- 300-100(其他现金支出)=3500(万元)
2x19年:14000x95%+200- 100-6000x95% - 2000- 100- 140= 5460(万元)
2x20年:14000x95% x95%+100- 300- 6000x 95%×95%- 3220- 310-120= 3370(万元)
2x17年12月31日预计未来现金流量现值=3500×0.9524+5460×0.9070+3370x0. 8638= 11196. 63(万元)
(3)根据:厂房H账面价值=10500-(10500-500)÷20x5= 8000(万元)
专利权K账面价值=400-400÷lOx6=160(万元)
设备A账面价值= 1400-1400÷10x4= 840(万元)
设备B账面价值= 1000-1000÷10x4= 600(万元)
设备C账面价值=2600-2600÷10x4=1560(万元)
设备D账面价值=800-800÷10x4=480(万元)
因此,资产组账面价值= 8000+160+840+600+1560+480= 11640(万元);
所以.T公司2x17年12月31日与生产产品甲相关的资产组减值损失=11640 - 11196. 63= 443. 37(万元)。
(4)①厂房H应分摊损失=443.37x8000/11640=304.72(万元)
厂房H分摊损失后的账面价值=8000-304.72=7695.28(万元),小于该厂房公允价值减去处置费用后的净额7875( 8500-625)万元。
厂房H实际分摊损失= 8000-7875= 125(万元)
②专利权K应分摊损失=443.37x160/11640=6.09(万元)
专利权K分摊损失后的账面价值= 160-6. 09= 153.9l(万元),小于该专利权公允价值减去处置费用
后的净额158(177 -19)万元。
专利权K实际分摊损失= 160-158=2(万元)
③设备A实际分摊损失=(443. 37-125-2)x840/( 840+600+1560+480)= 76. 37(万元)
设备B实际分摊损失=(443. 37-125-2)x600/( 840+600+1560+480)= 54. 55(万元)
设备C实际分摊损失=(443. 37-125-2)×1560/( 840+600+1560+480)= 141. 82(万元)
设备D实际分摊损失= 443. 37 - 125-2-76. 37-54. 55 - 141. 82= 43. 63(万元)
④借:资产减值损失443. 37
贷:固定资产减值准备——厂房H 125
——设备A76. 37
——设备B54. 55
——设备C141. 82
——设备D43. 63
无形资产减值准备 2
(5)开始资本化时点:2x18年9月30日;停止资本化时点:2x19年9月30日。
2x18年l2月31日,专门借款:
应计利息=l000x6%x3/12=15(万元)
存款利息收入=400x2.7%x3/12=2.7(万元)
专门借款资本化金额=15-2.7=12.3(万元)
一般借款的利息总额= 1500x7. 2%+1000x4%= 148(万元)
借:在建工程 12.3
财务费用 148
应收利息 2.7
贷:长期借款——应计利息 ( 15+148)163
2x19年9月30日.专门借款:
应计利息=1000x6%x9/12=45(万元)
存款利息收入=200x2.7%x3/12=1.35(万元)
专门借款资本化金额= 45-1.35 =43. 65(万元)
一般借款:
应计利息= 148x9/12=111(万元)
一般借款资本化率=(1500x7. 2%+1000x4%)/(1000+1500)=5.92%
累计资产支出超过专门借款的资产支出加权平均数= 100x6/12+240x2/12=90(万元)
一般借款资本化金额= 90x5. 92%=5.33(万元)
一般借款费用化金额= 111-5.33= 105. 67(万元)
借:在建工程 ( 43.65+5. 33) 48. 98
财务费用 105. 67
应收利息 1. 35
贷:长期借款——应计利息 ( 45+111) 156
(6)设备A在2x18年9月30日的账面价值=(840-76. 37)-(840-76. 37)/6x9/12= 668. 18(万元)
技术改造后设备A的人账价值= 668.18×( 1-350/1400) +500+( 1000+12.3+48.98) /4= 1266.46(万元)
注:500万元是2x18年9月30日,购人用于更换的部件,支付新部件的价款、税款及其相关费用,是直接计入A设备的金额,因此无需/4;1000万元是占用的专门借款金额;12.3万元是一般借款在2x18年产生的利息资本化金额;48.98万元是一般借款在2x19年产生的利息资本化金额;题干信息“假定由流水线中的设备平均承担该技术改造支出”,共有四个设备,因此需要将对应的与该技术改造项目相关的支出除以4考虑。