
(本小题10分。)A公司2x17年至2x19年有关投资业务的资料如下:(1)A公司以一宗自用土地使
(本小题10分。)A公司2x17年至2x19年有关投资业务的资料如下:
(1)A公司以一宗自用土地使用权和一栋办公楼与C公司持有的B公司60%的股权进行资产置换。2x17年1月2日,上述资产置换已通过股东大会批准。当日,办理完成了相关手续。同日,A公司对B公司董事会进行了改选,改选后董事会由7名董事组成,其中A公司委派5名董事。B公司章程规定,其财务和经营决策需经董事会1/2以上成员通过才能实施。A公司换出土地使用权和办公楼的资料如下:土地使用权的账面价值为1000丙元(原值为2000万元,已计提摊销1000万元),公允价笛10000万元;办公楼的账面价值为5000万元(原值为8000万元,已计提折旧3000万元),公允价值8000万元。不考虑其他相关税费的影响。取得60%股权投资的当日B公司可辨认净资产账面价值总额为28000万元。除下列项目外,其他可辨认资产、负债的公允价值与其账面价值相同(单位:万元):
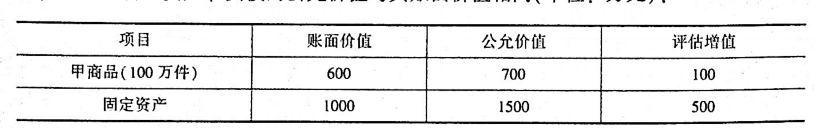
B公司上述管理用固定资产,预计尚可使用年限为10年,采用年限平均法计提折旧,预计净残值为零。
(2)2x17年B公司宣告分配股票股利5000万元;2x17年B公司因所有者权益的其他变动增加400万元;2x17年3月底B公司将其单位成本为6元的200万件乙商品以8元的价格出售给A公司.A公司取得乙商品作为库存商品管理。至2x17年年末B公司持有的甲商品已对外销售50万件,A公司持有的乙商品已对外销售150万件:2x17年B公司实现净利润7000万元。(3)2x18年B公司宣告分配2x17年度现金股利6000万元。2x18年B公司因其他债权投资的公允价值变动增加其他综合收益500万元。甲商品在2x18年对外销售40万件,乙商品在2x18年对外销售30万件。2x18年B公司实现的净利润为14000万元。
(4)假定一:2x19年1月2日,A公司将其持有的对B公司60%的股权投资中的2/3出售给某企业(即出售40qo的股权),出售取得价款33000万元,于当日办理完毕股权划转手续。在出售部分股权后,A公司对B公司的持股比例变为20%,在被投资单位董事会中派有2名董事,不能再对B公司的生产经营决策实施控制,但仍能对B公司实施重大影响。剩余20%0股权在当日的公允价值为l6500万元。假定二:2x19年1月2日,A公司将其持有的对B公司60%的股权投资中的90%出售给某企业(即出售54%的股权),出售取得价款44500万元。在出售部分股权后,A公司对B公司的持股比例变为6%,在被投资单位董事会中没有派出董事,不能再对B公司的生产经营决策实施控制,A公司将剩余的股权投资指定为以公允价值计量且其变动计入其他综合收益的金融资产。剩余6%股权在当日的公允价值为5000万元。其他资料:交易发生前A公司与C公司不存在任何关联方关系。假定非货币性资产交换具有商业实质。A公司每年年末调整长期股权投资的账面价值。上述公司均按净利润的10%提取盈余公积,不考虑所得税等因素影响。
要求:
(1)编制2x17年1月2日A公司取得B公司60%股权投资的会计分录。
(2)计算A公司通过资产置换取得B公司股权时应当确认的合并商誉。
(3)编制2x18年B公司宣告分配上年度现金股利时A公司的会计分录。
(4)根据资料(4)的假定一,编制2x19年1月2日A公司处置B公司股权个别财务报表相关的会计分录,并计算调整后的长期股权投资的账面价值。计算2x19年1月2日合并财务报表巾B公司自购买日开始持续计算的可辨认净资产价值,计算丧失控制权日A公司合并报表当期确认的处援投资收益,并编制与确认的处置投资收益相关的调整分录。
(5)根据资料(4)的假定二,编制2x19年1月2日A公司处置B公司股权在个别财务报表的会计分录,并计算调整后的其他权益工具投资的账面价值。计算2x19年1月2日合并财务报表中B公司自购买日开始持续计算的可辨认净资产价值,计算丧失控制权日A公司应在合并财务报表中确认的处置损益,并编制与确认处置投资收益相关的调整分录
-
【答案】(1)2x17年1月2日A公司取得B公司60%股权的会计分录:借:固定资产清理5000累计折旧3000贷:固定资产8000腊:长期股权投资——投资成本(10000+8000)18000累汁摊销1000贷:无形资产2000固定资产消理5000资产处置损益(9000+3000)12000(2)13公司可辨认净资产公允价值金额=28000+存货评估增值(700-600)+固定资产评估增值(1500-1000)=28600(万元),A公司通过资产换换取得B公司股权时应当确认的合并商誉=18000-28600x60%=840(万元)。(3)2x18年B公司宣告分配上年度现金股利时A公司的会计分录:借:应收股利(6000x60%)3600贷:投资收益3600(4)似定一:A公司2x19年1月2日个别财务报表:①处置时:借:银行存款33000贷:长期股权投资——投资成本(18000x2/3;18000x40%/60%)12000投资收益21000②对该剩余股权视同自取得时即采用权益法核算进行调整:“投资成本”明细账户,不需要调整长期股权投资的初始投资成本,因为产生的是商誉。“损益调整”明细账户=(6800+13970-6000)x20%=2954(万元)
【提示】2x17年调整后的净利润=7000一50x(7-6)-500/10-50x(8-6)=6800(万元);2x18年调整后的净利润=14000-40x(7-6)—500/10+30x(8-6)=13970(万元);同时扣除现金股利6000万元。“其他权益变动”明细账户=400x20%=80(万元)“其他综合收益”明细账户=500x20c/o=100(万元)注:B公司2x17年增加资本公积400万元、2x18年增加其他综合收益500万元。借:长期股权投资——损益调整2954——其他权益变动80——其他综合收益100贷:盈余公积[(6800+13970-6000)x20%×10%]295.4利润分配——未分配利润[(6800+13970-6000)x20%x90%]2658.6资本公积——其他资本公积80其他综合收益100③调整后的长期股权投资的账面价值=(18000-12000)+2954+80+100=9134(万元)
【思路点拨】本题的思路是个别报表成本法转为权益法之后,需要按照权益法进行追溯调整。A公司2x19年1月2日合并财务报表:
①自购买日开始持续计算的可辨认净资产的价值=28600+2x17年渊褴后的净利润6800+2x18年调整后的净利润13970-分配现金股利6000+资本公积和其他综合收髓900=44270(万元)
②合并报表当期确从的处置投资收益=[(处置股权取得的对价33000+剩余股权公允价值16500)一按原持股比例计算应享有原有予公司自购买日开始持续汁算的可辨认净资产的份额44270×60%]-商誉840+按原持股比例享有的资本公积和其他综合收益900x60%=22638(万元)
③对于剩余股权,应当按照其在丧失控制权1:1的公允价值进行重新计戤:借:长期股权投资16500贷:长期股权投资9134投资收益7366
④对于个别财务报表中的部分处置收益的归属期间进行胴整:借:投资收益[代替原长期股权投资][(6800+13970-6000)x40%]5908贷:未分配利润[代替投资收益][(6800+13970-6000)x40%]5908⑤将个别财务报表确认的资本公积和其他综合收益转出计入投资收益:借:资本公积(400x20%)80其他综合收益(500x20%)100贷:投资收益180
(5)假定二:A公司2x19年1月2日个别财务报表:①处置时:借:银行存款44500贷:长期股权投资——投资成本(18000x90%;l8000x54%/60%)16200投资收益28300②在丧失控制权日的公允价值与账面价值问的差额计入当期损益:借:其他权益工具投资5000贷:长期股权投资(18000-16200)1800投资收益3200调整后其他权益工具投资的账面价值=5000(万元)
【思路点拨】本题的思路是个别报表成本法转为金融资产之后,不需要进行追溯调整,在丧失控制权日剩余股权的公允价值与账面价值之间的差额计入当期投资收益。A公司2x19年1月2日合并财务报表:①自购买日开始持续计算的可辨认净资产的价值=44270(万元)[计算过程同第(4)****问]②合并报表当期的处置损益=r(处置股权取得的对价44500+剩余股权公允价值5000)一按原持股比例计算应享有原有子公司自购买日开始持续计算的可辨认净资产的份额44270x60%]-商誉840+按原持股比例享有的资本公积和其他综合收益900x60%=22638(万元)③对于剩余股权,按照其在丧失控制权日的公允价值进行重新计量:无调整分录。
【思路点拨】在个别报表中,由长期股权投资成本法转为金融资产核算时,对于剩余股权投资已按照丧失控制权日的公允价值进行了计量,因此在合并报表中不需要再编制调整分录。④对于个别财务报表中的部分处置收益的归屈期间进行调整:借:投资收益『代替原长期股权投资][(6800+]3970-6000)x60%]8862贷:朱分配利润[代替投资收益]8862⑤将个别财务报表确认资本公积和其他综合收益转出计入投资收益:无调整分录。验算:合并报表中确认的处置投资收益=个别报表(28300+3200)+合并报表(-8862)=22638(万元)