(本小题10分 可以选用中文或英文解答 如使用英文解答 须全部使用英文 答题正确的 增加5分 最高
(本小题10分,可以选用中文或英文解答,如使用英文解答,须全部使用英文,答题正确的,增加5分,最高得分为15分。)甲公司为增值税一般纳税人,其在2x17年至2x19年发生的有关交易或事项如下:(1)2x17年1月1日,外购一项土地使用权,实际支付价款为1200万元.增值税额为120万元:当日取得土地使用权证。甲公司取得土地使用权后准备建造厂房,自取得之日起采用直线法摊销,预计使用年限为50年,预计净残值为零。(2)2x17年1月1日,甲公司经批准发行到期还本、分期付息的公司债券40万张。该债券每张面值100元,期限为3年,票面年利率为5%,每年1月1日支付上一年度利息,该债券实际年利率为6%。甲公司发行债券实际募得资金3893万元,债券发行公告明确募集的资金专门用于建设新厂房。(3)甲公司采用出包方式将厂房建没工程交由乙公司建设。按照双方签订的合同约定:厂房建设工程工期为两年半,乙公司应于2x19年9月30日前完工;合同总价款为5060万元。2x17年4月1日,厂房建设工程正式开工,当日,甲公司按合同约定支付乙公司工程款893万元。2xl7年12月31日,甲公司按合同约定支付乙公司工程款2000万元。甲公司发行债券取得的资金在2x17年4月1日前用于固定收益的短期投资,取得投资收益38万元并存入银行。之后未动用的专门借款存入银行,年存款利率为3%,期末收到并存入银行。(4)2X18年2月1日,因施工现场发生火灾,厂房建设工程被迫停工。经评估确定主体结构受损程度不影响厂房安全性后,厂房建设工程于2x18年7月1日恢复施工。2x18年2月J日,甲公司按合同约定支付乙公司工程款2000万元。(5)2x19年9月30日,厂房建设工程完工并达到预定可使用状态,甲公司按合同约定支付乙公司工程款167万元。
要求:(本题计算结果保留三位小数。)
(1)编制取得土地使用权的会计分录
(2)编制2x17年1月1日甲公司发行债券的会计分录。
(3)计算债券于2x17年的实际利息费用、应付利息及利息调整的摊销额,确定应予以资本化和费用化的利息金额,并编制相关的会计分录。
(4)计算债券于2x18年的实际利息费用、应付利息及利息调整的摊销额,并确定应予以资本化和费用化的利息金额。
(5)计算2x19年有关借款费用资本化金额、费用化金额、厂房达到预定可使用状态时的入账价值。
-
*****
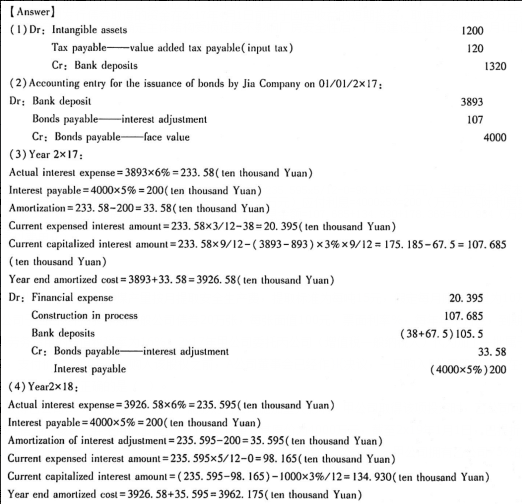
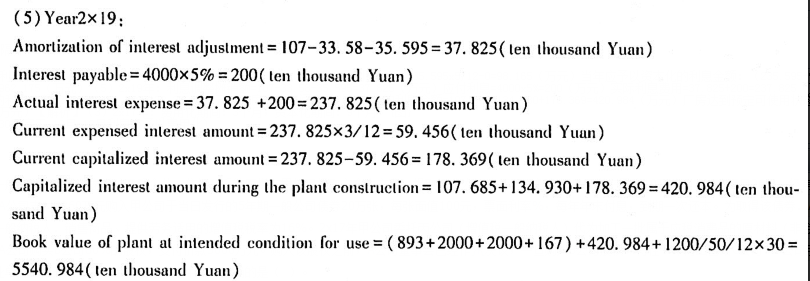
.【答案】(1)借:无形资产1200应交税费——应交增值税(进项税额)120贷:银行存款1320(2)2x17年1月1日甲公司发行债券的会计分录:借:银行存款3893应付债券——利息调整107贷:应付债券——面值4000(3)2x17年:实际利息费用=3893x6%=233.58(万元)应付利息=4000x5%=200(万元)利息调整的摊销额=233.58-200=33.58(万元)当年应予以费用化的利息金额=233.58x3/12-38=20.395(万元)当年应予以资本化的利息金额=233.58x9/12-(3893-893)×3%×9/12=107.685(万元)年末摊余成本=3893+33.58=3926.58(万元)借:财务费用10.395在建工程107.685银行存款(38+67.5)105.5贷:应付债券——利息调整33.58应付利息(4000x5%)200(4)2x18年:实际利息费用=3926.58x6%=235.595(万元)应付利息=4000x5%=200(万元)利息调整摊销额=235.595-200=35,595(万元)当年应予以费用化的利息金额=235.595x5/12-0=98.165(万元)当年应予以资本化的利息金额:(235.595-98.165)-1000x3%/12=134.930(万元)年末摊余成本=3926.58+35.595=3962.175(万元)(5)2x19年:利息调整摊销额=107-33.58-35.595=37.825(万元)应付利息=4000x5%=200(万元)实际利息费用=37.825+200=237.825(万元)当年应予以费用化的利息金额=237.825x3/12=59.456(万元)当年应予以资本化的利息金额=237.825-59.456=178.369(万元)厂房建造期间应予以资本化的利息金额=107.685+134.930+178.369=420.984(万元)厂房达到预定可使用状态时的入账价值=(893+2000+2000+167)+420.984+1200/50/12×30=5540.984(万元)【解析】(3)2x17年:费用化期间:3个月;资本化期间:9个月。
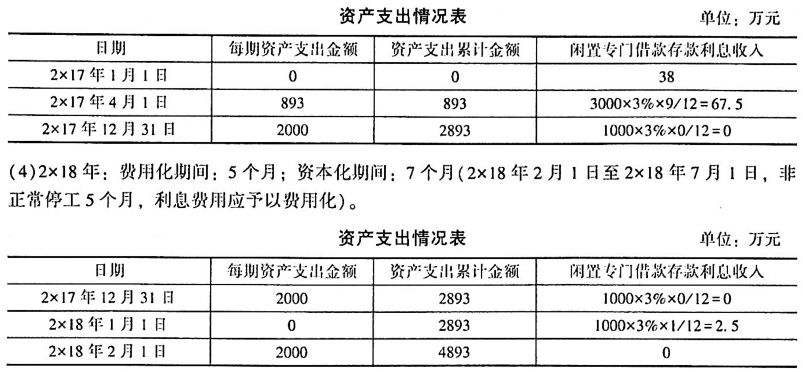
(5)2×19年;费用化期间;3个月,资本化期间;9个月(2×19年9月30日完工,10月-12月利息应予以费用化)
【英文答案】