(本小题10分 可以选用中文或英文解答 请仔细阅读答题要求 如使用英文解答 须全部使用英文 答题正
(本小题10分,可以选用中文或英文解答,请仔细阅读答题要求,如使用英文解答,须全部使用英文,答题正确的,增加5分,最高得分为15分。)2x18年,甲公司发生的与职工薪酬相关的事项如下:(1)1月1日,甲公司为其管理人员设立了一项递延奖金计划:将2x18年实现净利润的Sc/o提成作为奖金,奖励给高管人员,但是要在2年以后即2x19年年末才向员工分发。该计划条款中明确规定:员工必须在公司服务两年,如果提前离开将拿不到上述奖金。(2)1月1日,甲公司经董事会决定,为总部各部门经理级别以上的中层管理人员每人租赁一套公寓。该公司总部部门经理级别以上的中层管理人员共35名,公司为其每人租赁的住房月租金为1400兀。(3)为奖励该公司的10名高管人员,甲公司于7月1日购入10套全新的公寓,拟按实际买价的50%作价出售给上述高管人员,同时协议约定,上述高管自购入该公寓之日起,必须在甲公司连续工作满15年;在此之前离职的,应当补付甲公司为其承担的公寓价款(即实际买价的50%)。甲公司购入的上述公寓的价格为每套150万元。假设至9月30日,该10名高管人员均已分别购买了上述公寓。其他资料:甲公司2x18年当期实现净利润5000万元。2x18年年初甲公司选择两年期的人民币国债利率Sqo作为折现率,2x18年年末,相关国债利率降低至3%。不考虑其他因素。要求:逐项说明甲公司2x18年发生的与职工薪酬有关的事项所应做的会计处理,并编制相关的会计分录。
-
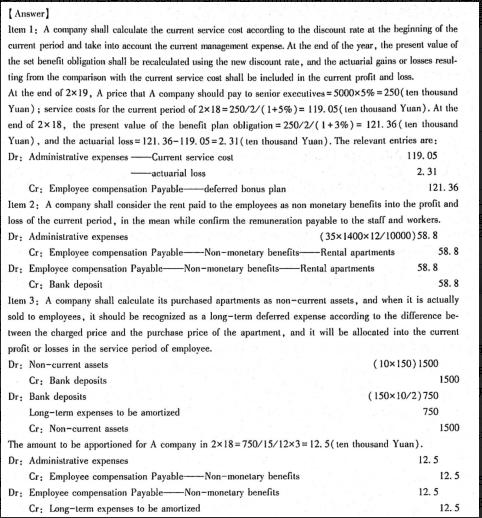
【答案】事项(1),甲公司应根据其年初折现率计算当期服务成本并计入当期管理费用,年末,采用新的折现率重新计算设定受益义务的现值,并与当期服务成本比较,将形成的精算利得或损失计入当期损益。甲公司2x19年年末应向高管人员支付的价款=5000x5%=250(万元);2x18年当期服务成本=250/2/(1+5%)=119.05(万元)。2x18年年末设定受益计划义务的现值=250/2/(1+3%)=121.36(万元),形成精算损失=121.36-119.05=2.31(万元)。相关会计分录为:借:管理费用——当期服务成本119.05——精算损失2.31贷:应付职工薪酬——递延奖金计划121.36事项(2),甲公司应将其为职工支付的租金作为非货币性福利计入当期损益,同时确认应付职工薪酬。借:管理费用(35x1400x12/10000)58.8贷:应付职工薪酬——非货币性福利——租赁公寓58.8借:应付职工薪酬——非货币性福利——租赁公寓58.8贷:银行存款58.8事项(3),甲公司应将其外购的公寓作为固定资产核算,在实际销售给职工时,按照收取的价款与公寓的购买价款之间的差额确认为长期待摊费用,并在职工服务期内分摊计入当期损益。借:固定资产(10x150)1500贷:银行存款1500借:银行存款(150x10/2)750长期待摊费用750贷:固定资产1500甲公司2x18年应分摊的金额=750/15/12x3=12.5(万元)借:管理费用12.5贷:应付职工薪酬——非货币性福利12.5 贷:长期待摊费用12.5
【英文答案】