
甲公司为上市公司 2x19年有关资料如下:(1)甲公司2x19年初的递延所得税资产借方余额为190
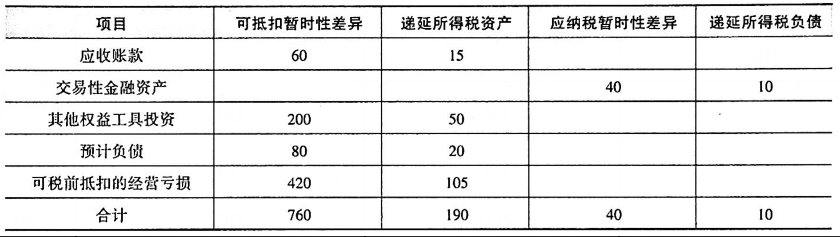
甲公司为上市公司,2x19年有关资料如下:(1)甲公司2x19年初的递延所得税资产借方余额为190万元,递延所得税负债贷方余额为10万元,具体构成项目如下表所示(单位:万元)
(2)甲公司2x19年度实现的利润总额为1635万元。2x19年度相关交易或事项资料如下:①年末应收账款的余额为400万元,2x19年转回应收账款坏账准备20万元。根据税法规定,转回的坏账损失不计入应纳税所得额。②年末交易性金融资产的账面价值为420万元,其中成本360万元、累计公允价值变动60万元(包含本年公允价值变动收益20万元)。根据税法规定,交易性金融资产公允价值变动收益不计入应纳税所得额。③年末其他权益工具投资的账面价值为400万元,其中成本为560万元,累计公允价值变动减少其他综合收益160万元(包含本年增加其他综合收益40万元)。根据税法规定,该类金融资产公允价值变动金额不计入应纳税所得额。④本年实际支付产品保修费用50万元,冲减前期确认的相关预计负债;本年又确认产品保修费用10万元,增加相关预计负债。根据税法规定,实际支付的产品保修费用允许税前扣除,但预提的产品保修费用不允许税前扣除。⑤本年发生研究开发支出100万元,全部费用化计入当期损益。根据税法规定,计算应纳税所得额时,当年实际发生的费用化研究开发支出可以按75%加计扣除。(3)甲公司适用的所得税税率为25%,预计未来期间适用的所得税税率不会发生变化,未来期间能够产生足够的应纳税所得额用以抵扣可抵扣暂时性差异;不考虑其他因素。要求:(1)根据上述资料,计算甲公司2x19年应纳税所得额和应交所得税的金额。(2)根据上述资料,计算甲公司各项目2x19年年末的暂时性差异金额,计算结果填列在下表(单位:万元):

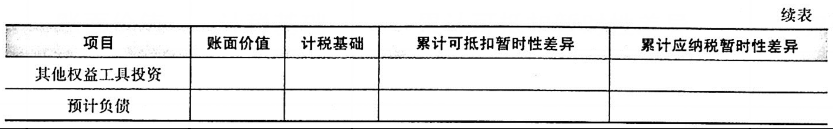
(3)根据上述资料,编制与递延所得税资产、递延所得税负债相关的会计分录。(4)根据上述资料,计算甲公司2x19年应确认的所得税费用金额。
热搜:甲公司为增值税一般纳税人
-
【答案】(1)应纳税所得额=会计利润总额1635-①20-②20+④(10-50)-⑤100x75%-可税前抵扣的经营亏损420=1060(万元)。应交所得税=1060x25%=265(万元)。
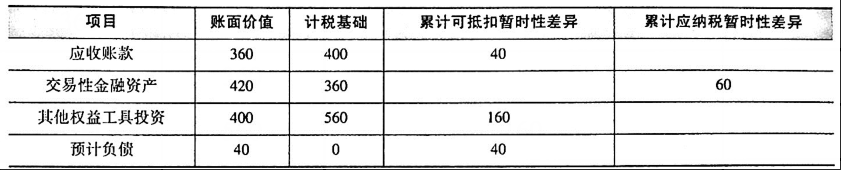
(2)暂时性差异见下表(单位:万元)。
(3)借:其他综合收益[(160-200)x25%=—10]10所得税费用[(80_560)x25%=_120]120贷:递延所得税资产[(240-760)x25%=-130]130借:所得税费用[(60-40)x25%=5]5贷:递延所得税负债5(4)所得税费用=120+5+265=390(万元)。