
A公司以人民币作为记账本位币 对外币业务采用交易发生日的即期汇率折算 并按月计算汇兑损益 A公司的
A公司以人民币作为记账本位币,对外币业务采用交易发生日的即期汇率折算,并按月计算汇兑损益,A公司的合并财务报表于年末编制。2x19年6月30日有关外币账户期末余额如下表所示:
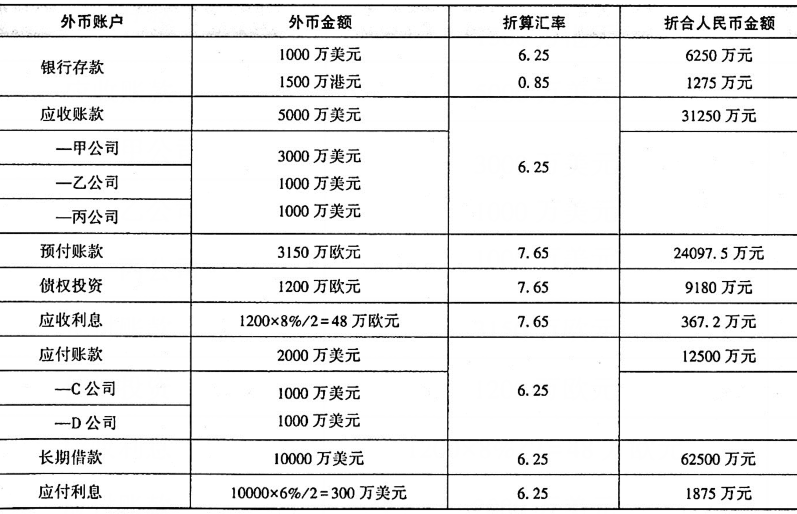
上述债权投资和应收利息,系2x19年1月1日按面值1200万欧元购入,按月计提利息,按年付息,票面利率为8%,已确认应收利息48万欧元。上述长期借款,系2x19年1月1日专门借人用于建造某生产线,借人后即存入银行美元账户。该笔借款本金为10000万美元,期限为3年,年利率为6%,按月计提利息,每年年末支付利息,已确认应付利息300万美元。闲置专门美元借款资金用于短期投资,年收益率为4%,假定投资收益于每月月末收取并存入银行。工程于2x19年1月1日开工建设,满足借款费用资本化条件。至2x19年6月30日,该生产线仍在建造过程中,已使用外币专门借款4800万美元,预计将于2x19年12月末完工。A公司2x19年7月份发生以下外币业务:
(1)A公司2x19年7月1日以1000万港元购买了在香港注册的B公司发行在外的80%股份,并自当日起能够控制B公司的财务和经营政策。为实现此项合并,A公司另以人民币支付相关审计、法律咨询等费用60万元。B公司所有客户都位于香港,以港元作为主要结算货币,且与当地的银行保持长期良好的合作关系,其借款主要从当地银行借入。2x19年7月1日,B公司可辨认净资产公允价值为1100万港元(含一项管理用无形资产评估增值100万港元,预计剩余使用年限为10年,采用直线法摊销);当日港元与人民币之间的即期汇率为1港元=0.8元人民币。自购买日至2x19年12月31日.B公司以购买日可辨认净资产账面价值为基础计算实现的净利润为300万港元。假定未发生其他引起所有者权益变动的事项。B公司的利润表在折算为A公司记账本位币时,按照平均汇率折算。其他相关汇率信息如下:2x19年7月31日,1港元=0.9元人民币;2x19年12月31日,l港元=0.9元人民币;2x19年度平均汇率为1港元=0.85元人民币。不考虑所得税影响。(2)7月1日收到某外商投入的外币资本5000万美元,交易日即期汇率为1美元=6.24元人民币。款项已存入银行。(3)7月1日,为建造上述生产线从国外购买需安装的机器设备一台,价款为4000万美元,已用美元存款支付。购入后即投入安装。交易日即期汇率为1美元=6.24元人民币。(不考虑增值税等相关税费)(4)7月26日,向国外乙公司销售产品一批,价款共计2000万美元,交易日即期汇率为1美元=6.22元人民币,款项尚未收到。(不考虑产品成本以及增值税等相关税费)(5)7月28日,以美元存款偿还上月发生的应付C公司账款1000万美元,交易日即期汇率为l美元=6.21元人民币。(6)7月29日,以人民币偿还上月发生的应付D公司账款1000万美元,交易日银行卖出价为1美元=6.23元人民币。(7)7月31日,收到6月份发生的应收甲公司账款3000万美元存入银行美元账户,交易日即期汇率为l美元=6.20元人民币。(8)7月31日,收到6月份发生的应收乙公司账款1000万美元直接兑换为人民币,交易日银行买入价为1美元=6.22元人民币。(9)7月31日,欧元与人民币之间的即期汇率为1欧元=7.66元人民币。假定A公司当月未发生其他业务。
要求:
(1)计算2x19年7月1日A公司购入B公司的企业合并成本,说明审计、法律咨询费的处理原则,计算A公司购入B公司在合并财务报表中应确认的商誉以及12月31日将B公司财务报表折算为A公司记账本位币时产生的外币报表折算差额。(2)根据资料(2)~(8),编制A公司相关的会计分录。(3)计算7月31日A公司因债权投资应确认的利息收益,并编制相关的会计分录。(4)分别计算A公司7月31日除长期借款及其利息外其他外币货币性账户的汇兑损益,并编制相关的会计分录。(5)计算A公司7月31日有关借款费用的资本化金额,并编制相关的会计分录
-
【答案】(1)①A公司购买B公司的企业合并成本=1000x0.8=800(万元)。②A公司合并B公司时发生的审计、法律咨询费用应计入当期损益(管理费用)。③A公司购买B公司产生的商誉=(1000-1100x80%)x0.8=96(万元)。④B公司2x19年度财务报表折算为A公司记账本位币时产生的外币报表折算差额=持续计算的可辨认净资产的公允价值(1100+300-100/10÷2)×资产负债表日即期汇率0.9-[购买日所有者权益项目人民币余额1100x0.8+净利润外币项目金额(300-100/10÷2)×平均汇率0.85]=124.75(万元)。(2)资料(2):借:银行存款一美元(5000x6.24)31200贷:股本(实收资本)31200资料(3):借:在建工程24960贷:银行存款一美元(4000x6.24)24960资料(4):借:应收账款一美元(乙公司)(2000x6.22)12440贷:主营业务收入12440资料(5):借:应付账款一美元(C公司)(1000x6.25)6250[冲减账面余额]贷:银行存款一美元(1000x6.21)6210财务费用40资料(6):借:应付账款一美元(D公司)(1000x6.25)6250[冲减账面余额]贷:银行存款一人民币(1000x6.23)6230财务费用20资料(7):借:银行存款一美元(3000x6.20)18600财务费用150贷:应收账款一美元(甲公司)(3000x6.25)18750[冲减账面余额]资料(8):借:银行存款一人民币(1000x6.22)6220财务费用30贷:应收账款一美元(乙公司)(lOOOx6.25)6250[冲减账面余额](3)7月31日债权投资的利息=1200×8%/12x7.66=61.28(万元)。借:应收利息一欧元61.28贷:投资收益61.28(4)①“银行存款一美元”账户汇兑损益=(1000+5000-4000-1000+3000)×6.20-(6250+31200-24960-6210+18600)=24800-24880=-80(万元)。[汇兑损失]“银行存款一港元”账户汇兑损益=(1500-1000)×0.9-(1275-1000×0.8)=-25(万元)。[汇兑损失]②“应收账款一美元”账户汇兑损益=(5000+2000-3000-1000)×6.20-(31250+12440-18750-6250)=-90(万元)。[汇兑损失]③“应付账款一美元”账户汇兑损益=(2000-1000-1000)×6.20-(12500-6250-6250)=0。④”债权投资一欧元”账户汇兑损益=1200x7.66-9180=12(万元)。[汇兑收益]“应收利息一欧元”账户汇兑损益=48×(7.66-7.65)+8x(7.66-7.66)=0.48(万元)。[汇兑收益]⑤借:财务费用182.52债权投资一欧元12应收利息一欧元0.48贷:银行存款一美元80一港元25应收账款一美元90(5)①利息资本化金额的确定:应付利息=10000×6%×1/12=50(万美元)。闲置资金收益=(10000-4800-4000)x4%×1112=4(万美元)。资本化金额=50-4=46(万美元)。折合人民币=46x6.20=285.2(万元)。借:在建工程285.2银行存款一美元(4x6.20)24.8贷:应付利息一美元(50x6.20)310②汇兑差额资本化金额的确定:汇兑差额=10000×(6.20-6.25)+300×(6.20-6.25)+50×(6.20-6.20)=-515(万元)。借:长期借款一美元500应付利息一美元15贷:在建工程515