
上海市某房地产开发公司委托某税务师事务所对企业所得税和土地增值税的情况进行鉴证。企业经营资料如下:
上海市某房地产开发公司委托某税务师事务所对企业所得税和土地增值税的情况进行鉴证。企业经营资料如下:
(1)2011年开发新楼盘,目前公司在开发项目为幸福小区,幸福小区相关资料如下:2011年以出让方式取得市区某块土地用于开发,占地面积为4万平方米,地价款及相关税费5800万元。
(2)项目分为两期开发,其中第一期为住宅楼及配套设施,占地面积为3万平方米,开发期为1年半,已经在2011年取得预售许可证,2011年预售30%,取得预售收入24000万元,截止2012年底已经销售90%并取得竣工证明,销售收入共计96000万元。第二期同样为住宅楼,占地面积为1万平方米,从2012年7月开始开发,当年取得预售许可证,截止2012年底预售10%。
(3)注册税务师审核时,发现与第一期住宅楼相关的如下信息:
① 2012年10月,该房地产企业以每套75万元的价格将第一期住宅楼中的10套两室一厅的住房销售给营销业绩突出的职工,每套房屋的建造成本价为85万元,同类房屋的市场售价为145万元,企业按照75万元/套的价格计入了当期的销售收入中。
② 企业账面记载的相关开发成本如下:(单位:万元)
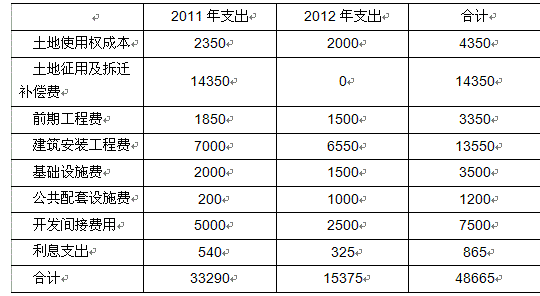
(提示:上表中,借款从银行借入,利息支出865万元,其中超过贷款期限的利息支出为115万元。)
③ 期间费用:销售费用1200万元,其中广告费1000万元;管理费用1500万元(含印花税),其中业务招待费890.5万元。
④ 自2011年到2012年缴纳的相关税金如下:
营业税=4800(万元)
城市维护建设税及教育费附加=480(万元)
土地增值税=1920(万元)
企业所得税=3600(万元)
(4)注册税务师审核时,发现与第二期住宅楼相关的信息如下:
① 取得预售收入1200万元,企业计入预收账款。
② 相关开发成本如下:
土地使用权成本=1450(万元)
土地征用及拆迁补偿费=5000(万元)
前期工程费=650(万元)
建筑安装工程费=655(万元)
基础设施费=150(万元)
公共配套设施费=20(万元)
利息支出=50(万元)
③ 2012年已经预缴土地增值税24万元。
(5)当地土地增值税预征率为2%,企业所得税利润率为15%。其他开发费用的扣除比率为5%。预售商品房缴纳的土地增值税、营业税及附加允许在缴纳当期企业所得税税前扣除。假设房地产预收款不作为计提广告费、业务招待费等的计提基数。
要求:
(1)计算该房地产企业应该补缴的相关流转税及附加。
(2)计算该房地产企业在第一期住宅楼进行清算时需要补缴的土地增值税。
(3)计算该房地产企业2012年需要缴纳的企业所得税。
(4)计算每位低价购房员工应缴纳的个人所得税。
热搜:某公司拟为某新增投资项目
-
(1)计算该房地产企业应该补缴的相关流转税及附加
① 该房地产企业低价向职工销售住房,应该按照同类产品的销售价格缴纳营业税;应该补缴营业税=(145-75)×10×5%=35(万元)
补缴城建税及教育费附加3.5万元。
② 该企业以预售方式销售第二期住房时,应该在收到预收款的当天发生营业税的纳税义务,因此该企业2012年第二期住宅楼应该缴纳营业税=1200×5%=60(万元),缴纳城建税和教育费附加6万元。
(2)计算该房地产企业在第一期住宅楼进行清算时需要补缴的土地增值税
① 第一期住宅楼销售90%,应税收入=96000+(145-75)×10=96700(万元)
② 扣除项目
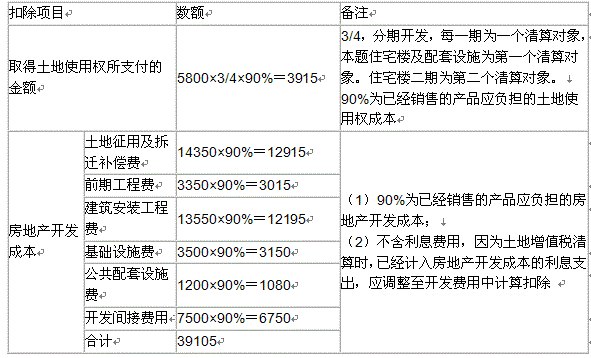
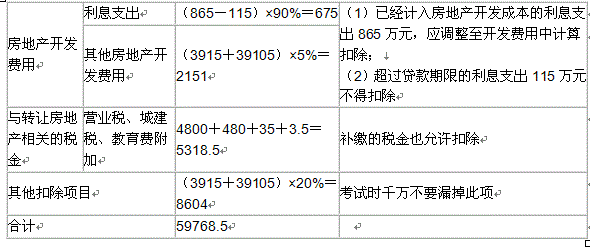
③ 增值额=96700-59768.5=36931.5(万元)
④ 增值率=36931.5÷59768.5=61.79%
⑤ 适用税率为40%,速算扣除系数为5%
⑥ 土地增值税=36931.5×40%-59768.5×5%=11784.18(万元)
应补缴土地增值税=11784.18-1920=9864.18(万元)
(3)计算该房地产企业2012年需要缴纳的企业所得税
在企业所得税前扣除的成本=3915+39105+865×90%=43798.5(万元)
【提示】成本为地价款、开发成本。超过贷款期限的利息支出,土地增值税税前不能扣除,企业所得税税前可扣除。
在企业所得税前扣除的税金=11784.18+4800+480+35+3.5-(480+1320)+60+6+24=15392.68(万元)
【提示】税金为全部收入对应的土地增值税、营业税及其附加,同时,预售商品房缴纳的土地增值税、营业税及附加允许在缴纳当期企业所得税税前扣除,所以2011年预售的30%第一期项目对应的营业税及附加、土地增值税,已经在2011年所得税前扣除,在2012年不能再重复扣除。2011年预缴的土地增值税24000×2%=480(万元),2011年缴纳的营业税、城建税及附加24000×5%×1.1=1320(万元)
期间费用纳税调整:
广告费限额=96700×15%=14505(万元),据实扣除。
业务招待费限额=96700×0.5%=483.5(万元),890.5×60%=534.3(万元),纳税调增=890.5-483.5=407(万元)
可扣除的期间费用=1200+1500-407=2293(万元)
【提示】企业发生的期间费用、已销开发产品计税成本、营业税金及附加、土地增值税准予当期按规定扣除。房地产开发企业的预售收入计入预收账款,待结转收入后再作为业务招待费和广告费的计提基数。
应纳税所得额=96700-43798.5-15392.68-2293=35215.82(万元)
应补缴企业所得税=35215.82×25%+1200×15%×25%-3600=5248.96(万元)
【提示】清算过程中计算出的企业所得税加上第二期住宅项目的企业所得税,再减去已经预缴的企业所得税,为补缴的企业所得税。
(4)计算每位低价购房员工应缴纳的个人所得税
单位按低于购置或建造成本价格出售住房给职工,职工因此而少支出的差价部分,属于个人所得税应税所得,应按照“工资、薪金所得”项目缴纳个人所得税,计算个税按照全年一次性奖金的方法计算。其中“差价部分”,是指职工实际支付的购房价款低于该房屋的购置或建造成本价格的差额。
100000÷12=8333.33,适用于20%的税率、555的速算扣除数。
每位低价购房员工应纳个税=100000×20%-555=19445(元)