
地处县城的某房地产开发公司 2012年3月对一处已竣工的房地产开发项目进行验收 可售建筑面积共计2
增值税,县城,建筑面积
已帮助 人
地处县城的某房地产开发公司,2012年3月对一处已竣工的房地产开发项目进行验收,可售建筑面积共计25000平方米。该项目的开发和销售情况如下:(1)该公司取得土地使用权应支付的土地出让金为8000万元,政府减征了10%,该公司按规定缴纳了契税。(2)该公司为该项目发生的开发成本为12000万元。(3)该项目发生开发费用600万元,其中利息支出150万元,但不能按转让房地产项目计算分摊。(4)4月销售20000平方米的房屋,共计取得收入40000万元。(5)将5000平方米的房屋出租给他人使用(产权未发生转移),月租金为45万元,租期为8个月。(6)2012年8月税务机关要求该房地产开发公司对该项目进行土地增值税清算。(其他相关资料:当地适用的契税税率为5%,计算土地增值税时开发费用的扣除比例为10%。)根据上述资料,回答下列问题:
(1)简要说明税务机关要求该公司进行土地增值税清算的理由。(2)计算该公司应缴纳的土地增值税。
-
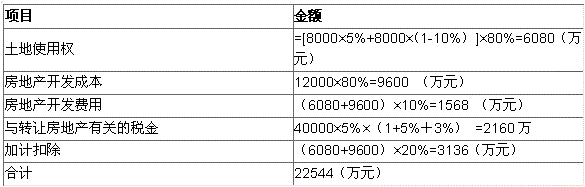
(1)公司已转让的房地产建筑面积占整个项目可售建筑面积的比例为80% (20000÷25000×100%),虽未超过税务机关可以要求纳税人进行土地增值税清箄规定的比例85%,但剩余的可售建筑面积已经出租。(2) 计算该公司应缴纳的土地增值税①确定收入:40000万元,销售比例80%②确定扣除
③增值额=40000-22544=17456(万元)④增值额占扣除项目金额的比例=17456/22544≈77.43%⑤适用税率为40%,速算扣除系数5%⑥应纳土地增值税= 17456×40%-22544×5%=6982.4-1127.2=5855.2 (万元)