
张某和李某签订合伙协议 在市区内开办了一家副食品加工店。协议约定 两人各按50%比例分享合伙企业的
张某和李某签订合伙协议,在市区内开办了一家副食品加工店。协议约定,两人各按50%比例分享合伙企业的收益,企业自行核算副食加工店2014年度销售收入为800000元,支出合计650000元(包括销售成本480000,管理费用50000,营业费用60000,财务费用40000,营业税金及附加20000元)。后经聘请的税务师事务所审核,发现副食加工店下列各项业务:
(1)将加工的零售价为52000元的副食品用于李某儿子婚宴;成本已列入支出总额,未确认收入,未缴纳各项税费;
(2)6月份购置一台税控收款机,取得普通发票注明价款3510元。当月开始使用,但未做任何账务处理和税务处理;
(3)支出总额中列支广告费用20000元,业务宣传费10000元;
(4)支出总额中列支了张某和李某的工资费用合计40000元。
(5)支出总额中列支了张某用公司的资金为其儿子购买一辆汽车,花费200000元。
其他相关资料:①副食加工店为增值税小规模纳税人;②税控收款机经税务机关核准的使用年限为3年,无残值。
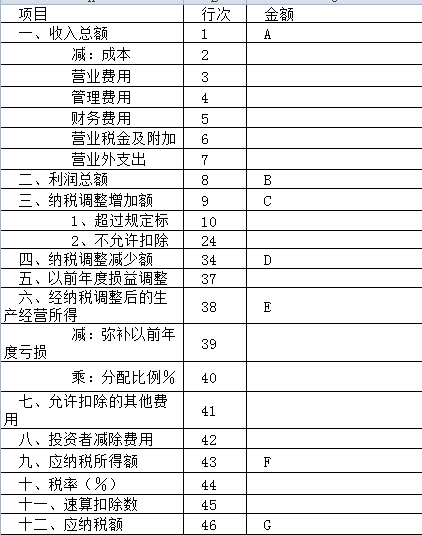
要求:根据上述资料,填写张某的生产、经营所得个人所得税纳税申报表中的A-G项。
生产、经营所得个人所得税纳税申报表(B表)
-
生产、经营所得个人所得税纳税申报表(B表)
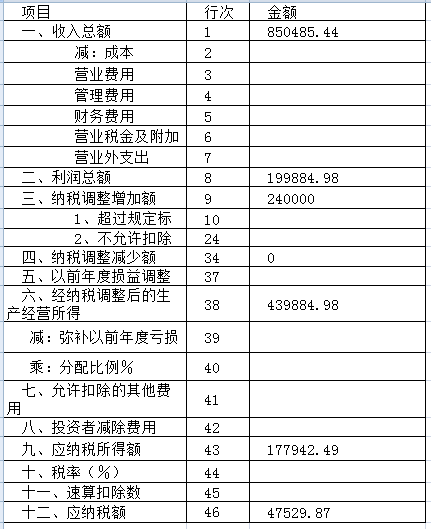
(1)应调整的收入=52000÷(1+3%)=50485.44(元)
应补缴的增值税=52000÷(1+3%)×3%-3510÷(1+17%)×17%=1514.56-510=1004.56(元)
应补缴的城建税、教育费附加=1004.56×(7%+3%)=100.46(元)
(2)购置税控收款机税前准予扣除额=3510÷(1+17%)÷3÷12×6=500(元)
(3)广告费和业务宣传费合计=20000+10000=30000(元)<(800000+50485.44)×15%=127572.82(元)
广告费用和业务宣传费用没有超过限额,不用调整应纳税所得额。
(4)张某和李某的工资不允许在税前扣除。
(5)张某用公司的资金为其儿子购买一辆汽车,不得在合伙企业生产经营所得中扣除。
生产、经营所得个人所得税纳税申报表(B表)
[图1}