
甲公司是一家上市公司 拟建设一个项目 为解决资金缺口 公司决定在2019年实施股权再融资计划。初步
甲公司是一家上市公司,拟建设一个项目,为解决资金缺口,公司决定在2019年实施股权再融资计划。初步拟定了两个方案:(1)公开增发新股;(2)非公开增发新股。甲公司2016~2018年度部分财务数据如下: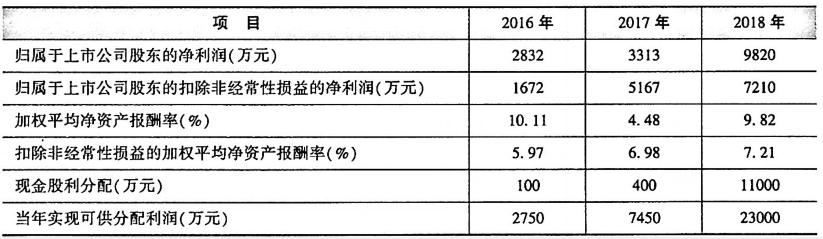
要求:(1)简述上市公司公开增发新股对公司盈利持续性、盈利水平和现金股利分配水平的基本要求并判断增发的可行方案。(2)根据(1)确定的可行方案,按照发行底价作为发行价(假设定价基准日前20个交易日股票交易总额为80000万元,股票交易总量为4000万股,收盘价的平均值为22元),假设共发行4000万股(现金认购),每股面值1元,其中发行费用占筹资总额的2%。计算本次增发导致的股本和资本公积的变化额。
-
【答案】(1)最近3个会计年度连续盈利(扣除非经常性损益后的净利润与扣除前的净利润相比,以低者作为计算依据);最近3个会计年度加权平均净资产收益率平均不低于6%(扣除非经常性损益后的净利润与扣除前的净利润相比,以低者作为加权平均净资产收益率的计算依据);最近3年以现金方式累计分配的利润不少于最近3年实现的年均可分配利润的30%。最近3年平均的净资产收益率=(5.97%+4.48%+7.21%)/3=5.89%最近3年以现金方式累计分配的利润=100+400+11000=11500(万元)最近3年实现的年均可分配利润=(2750+7450+23000)/3=11066.67(万元)甲公司最近3个会计年度连续盈利,最近3年以现金方式累计分配的利润占最近3年实现的年均可分配利润的比重大于30%,但是最近3年加权平均净资产收益率低于6%,所以,不符合公开增发新股的条件,应该采用非公开增发。(2)按照规定,非公开发行股票的发行价格应不低于定价基准日前20个交易日公司股票均价的90%。定价基准日前20个交易日公司股票均价=定价基准日前20个交易日股票交易总额/定价基准日前20个交易日股票交易总量=80000/4000=20(元/股),因此,本题中发行价为:20x90%=18(元),募集资金额=4000×18=72000(万元),发行费用=72000×2%=1440(万元),股本增加=4000x1=4000(万元),资本公积增加=72000-4000-1440=66560(万元)。