
某市乐家房地产开发公司2015年购买一块土地使用权开发写字楼 有关经营情况如下:(1)签订土地使用
某市乐家房地产开发公司2015年购买一块土地使用权开发写字楼,有关经营情况
如下:
(1)签订土地使用权购买合同,支付与该项目相关的土地使用权价款1400万元,相关税费60万元。
(2)发生前期工程费350万元,建筑安装工程费2200万元,开发间接费用90万元。
(3)2016年5月,该写字楼完工开始销售。该项目合计发生销售费用400万元,财务费用500万元,管理费用70万元。其中财务费用中有300万元为银行借款利息支出,能够按房地产项目计算分摊利息,并提供合法凭证。当地政府规定的其他开发费用扣除比例为4%。
(4)截止2016年年底,该写字楼销售85%,取得含税销售收入8032.5万元,并签订了销售合同。该企业按规定进行了土地增值税的清算。企业选择简易计税办法计算增值税。
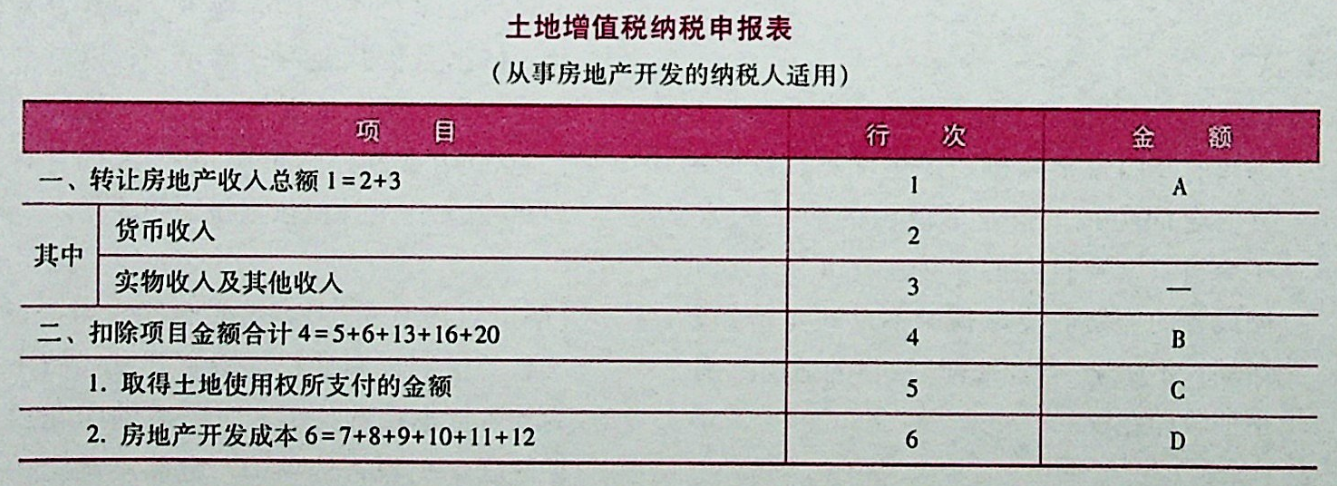
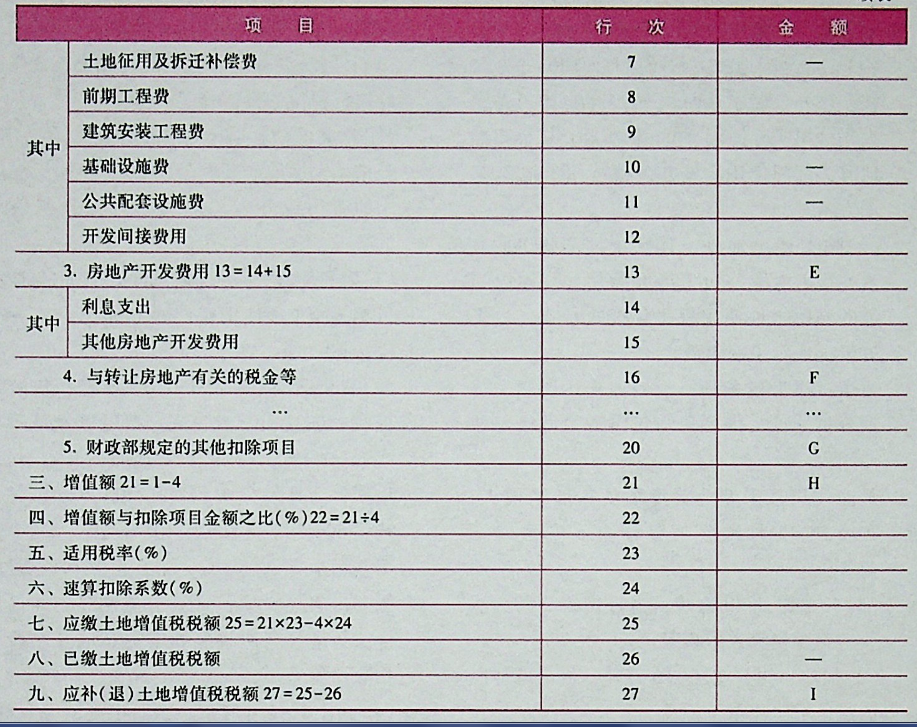
要求:根据上述资料,帮助企业填写土地增值税纳税申报表中的A-I项。
-
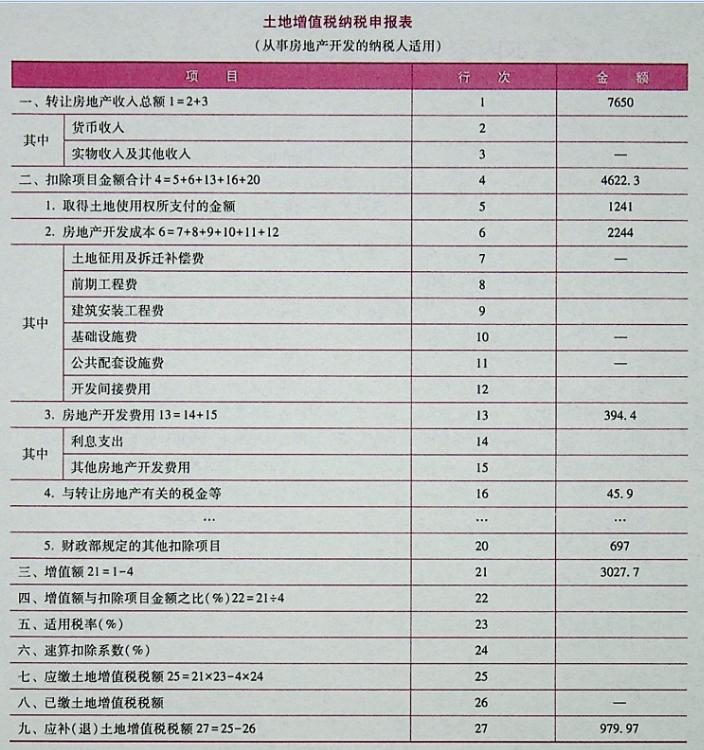
(1)准予扣除的取得土地使用权支付的金额=(1400+60)x85%=1241(万元)
(2)准予扣除的房地产开发成本=(350+2200+90)x85%=2244(万元)
(3)准予扣除的房地产开发费用=300x85%+(1241+2244)x4%=394.4(万元)
(4)准予扣除的税金=8032.5÷(1+5%)×5%×(7%+3%+2%)=45.9(万元)
(5)准予扣除的“其他扣除项目”金额=(1241+2244)x20%=697(万元)
(6)准予扣除项目合计金额=1241+2244+394.4+45.9+697=4622.3(万元)
(7)增值额=8032.5÷(1+5%)-4622.3=3027.7(万元)增值率=3027.7÷4622.3×100%=65.5%,适用税率40%,速算扣除系数5%。
(8)应纳土地增值税=3027.7×40%-4622.3x5%=979.97(万元)