税务师受理某建筑安装企业2016年12月增值税应纳税额计算 会计核算和编制纳税申报表及其附列资料。
税务师受理某建筑安装企业2016年12月增值税应纳税额计算、会计核算和编制纳税申报表及其附列资料。
税务师根据企业提供资料核实,该企业系增值税一般纳税人,从事建筑安装业务和不动产经营租赁业务,所有建筑服务业务均由直接管理的项目部施工或分包,建筑工程材料按项目发生地分别就近统一采购。
结合企业的财务核算、增值税开票系统和其他相关资料,经税务师收集整理,当期发生与增值税相关的业务如下:
(一)收入方面
1.与本地某房地产公司签订合同,承接其房地产项目的工程作业。该房产项目分两期开发,第一期项目《建筑工程施工许可证》上注明的开工日期是2015年12月2日,第二期项目《建筑工程施工许可证》上注明的开工日期是2016年5月1日。建安企业就上述两个项目的处理如下:
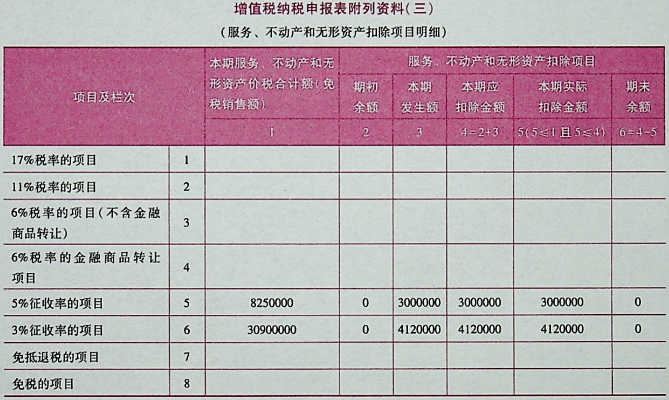
(1)第一期项目选择采用简易计税办法,本月竣工结算。收取工程款3090万元,开具增值税专用发票,款已收到,发生分包支出412万元。
(2)第二期项目采取一般计税办法,本月竣工结算。收取工程款1665万元,开具增值税专用发票;另收取抢工费111万元,开具企业自制的收款收据,款项均已收到。
2.承接外省营改增后的建筑项目,采取一般计税办法,本月竣工结算,收取工程款2220万元,开具增值税专用发票,款已收到,发生分包支出888万元。
3.本月将外市的一间商铺出租,合同约定租金按月收取,每月收取租金5.25万元,开具增值税普通发票。该商铺是企业2008年购入,企业选择按简易办法计税。
4.将本月在当地购置办公楼出租,合同约定每年租金388.5万元,当月一次性收取十年的租金,开具增值税专用发票,注明租金3500万元,税额385万元。
5.将外省建筑项目竣工后剩余的板材出售,取得含税销售收入23.4万元,开具增值税专用发票,款项已收到。
6.8月完工已开具增值税专用发票的当地某项目(采取一般计税办法),因存在质量问题,经协商退还工程款44.4万元,凭税务机关系统校验通过的《开具红字增值税专用发票信息表》开具红字专用发票,款项已退还。
7.将营改增前以300万元购置的外省一间商铺出售,取得收入825万元。企业选择简易计税办法,开具增值税专用发票。
8.将营改增前购置的一批旧的建筑设备出售,取得收入10.3万元,未放弃减税优惠,开具增值税普通发票。
(二)进项税额方面
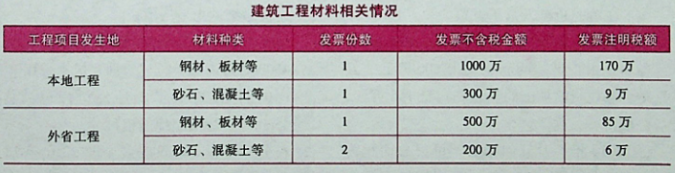
1.本月采购建筑工程材料均取得增值税专用发票,相关情况如下表所示:
2.本月公司在当地购置办公楼一座,取得增值税专用发票一张,专用发票注明销售额8000万元,增值税税额为880万元,当月认证相符。
3.支付房地产工程作业第一期项目发生的分包支出,分别取得增值税专用发票和增值税普通发票各一张。增值税专用发票记载金额和税额为:金额120万元,税额3.6万元;增值税普通发票记载金额288.4万元。
4.支付本地房地产工程作业第二期项目与劳务派遣公司结算的劳务派遣服务费180万元,其中包括支付给劳务派遣员工的工资、福利和为其办理社会保险及住房公积金的费用148.5万元。劳务派遣公司选择适用差额纳税,分别开具了增值税专用发票和普通发票各一份,其中增值税专用发票载明:金额30万元,税额1.5万元。
5.支付外省建筑项目的分包支出,取得增值税专用发票一张,记载金额和税额为:金额800万元,税额88万元。
6.进口建筑专用设备,进口价100万元,报关进口时海关征收关税20万元,增值税20.4万元,分别取得海关完税凭证和海关进口增值税专用缴款书(本月报送电子数据,申请稽核比对)。
7.向主管税务机关查询海关进口增值税专用缴款书稽核比对结果信息,上月申请比对的一份海关进口增值税专用缴款书已比对相符,为进口建筑设备,金额60万元,税额10.2万元。
(三)进项税额转出方面
1.外省工程项目工地一批板材被盗,经盘点确认被盗板材的实际成本为20万元。
2.本地房产项目工程作业第一期项目领用上月购进已经抵扣过进项税的建材一批,该批建筑成本100万元。
(四)其他情况
经核实企业上期期末留抵税额20万元,无待抵扣不动产进项税额,无服务、不动产和无形资产扣除项目期末余额及无税额抵减的期末余额。
当期开具的增值税发票都已按规定进行报税;取得的增值税专用发票都已通过增值税发票查询平台选择用于申报抵扣或通过扫描认证;企业选择简易计税办法和享受税收优惠都向主管税务机关办理备案手续。
预缴税款已经取得相应税务机关出具的完税凭证。
要求:
(1)简述需要填报《增值税预缴税款表》的情形,指明本企业需要预缴增值税的业务有哪些?哪些需要填报《增值税预缴税款表》?并计算需要预缴的增值税。
(2)根据上述资料,做出公司购置办公楼和出售商铺的涉税会计处理。
(3)根据上述资料,计算当期应纳的增值税。(单位:万元)
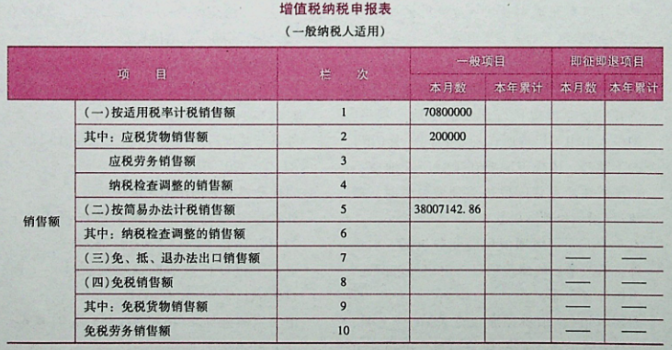
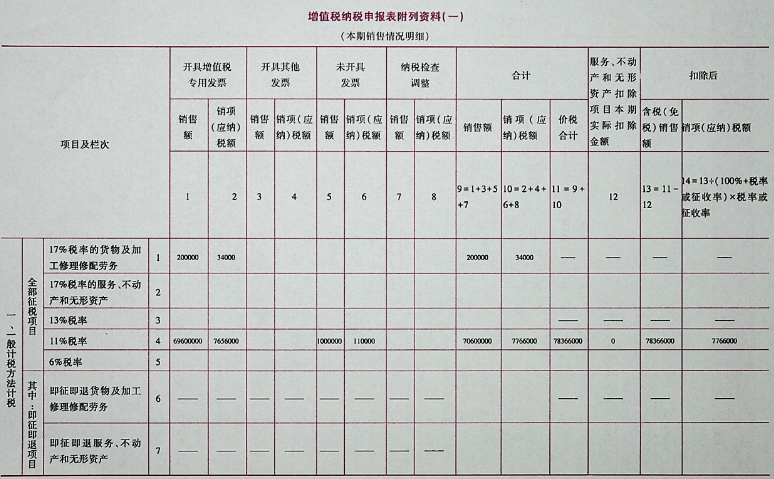
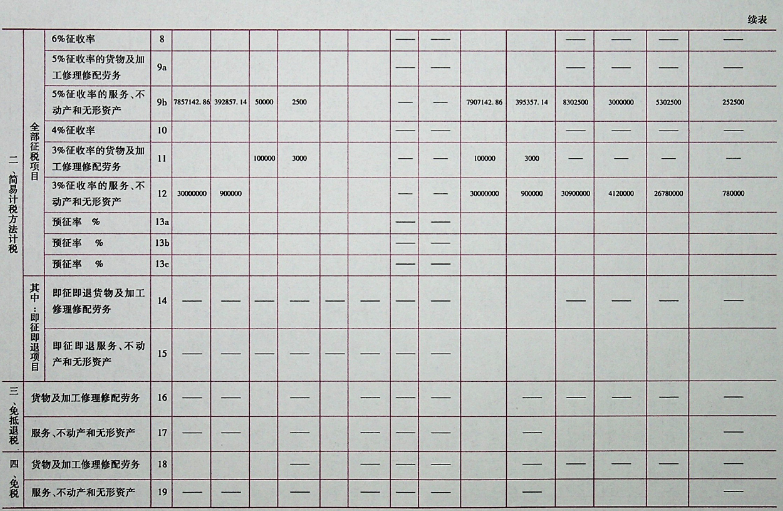
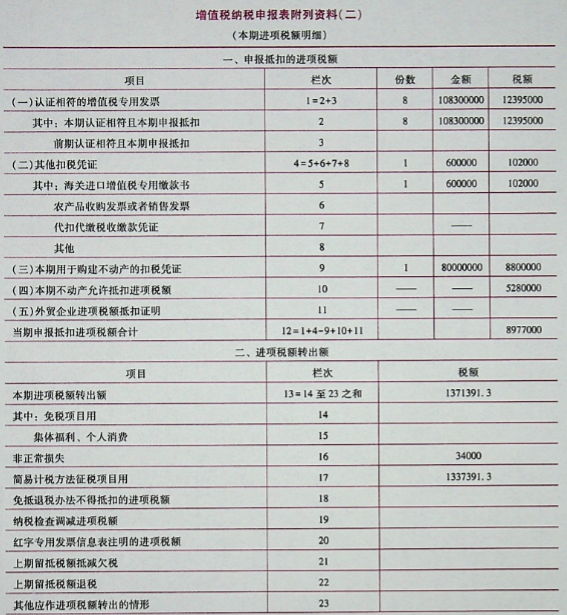
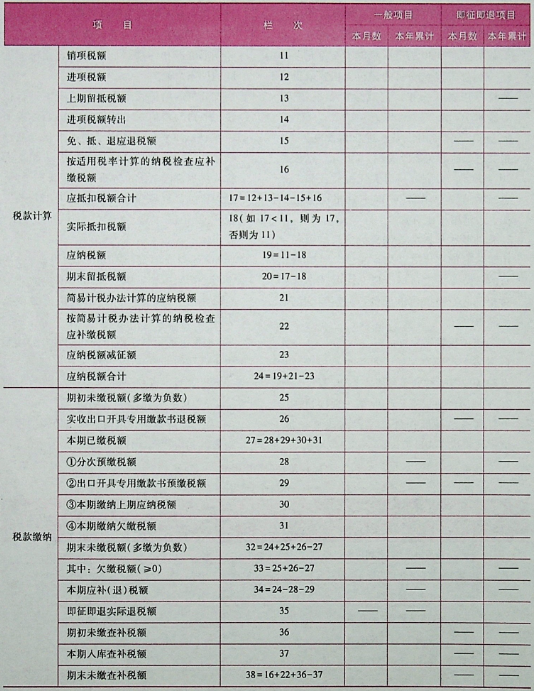
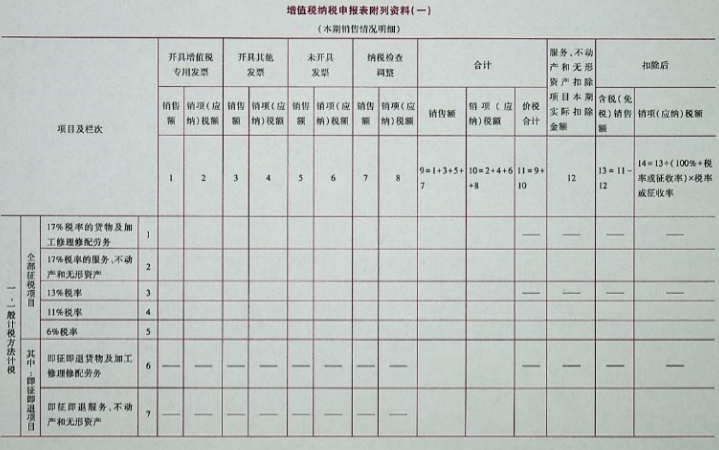
(4)根据上述资料,填写下列增值税纳税申报表的相应栏次,计算结果以元为单位。

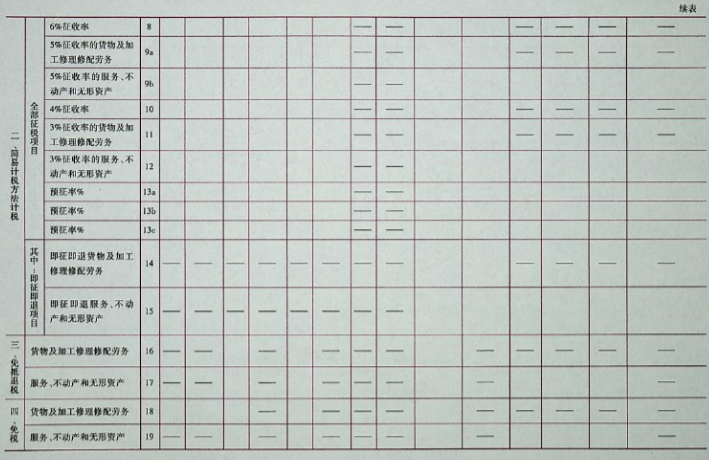
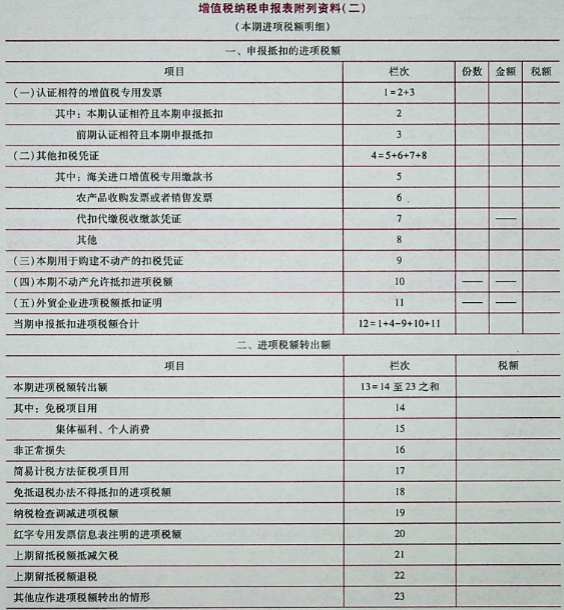
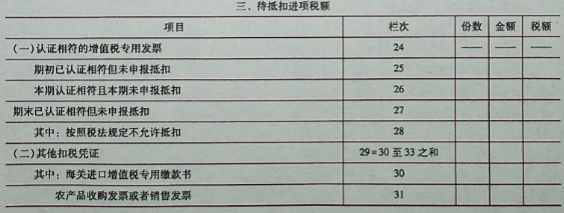
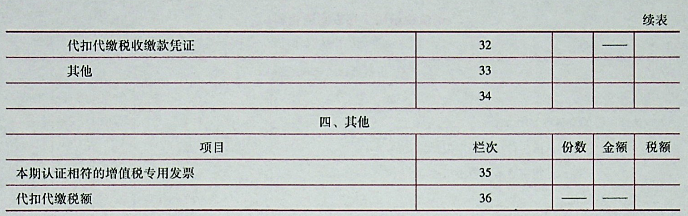
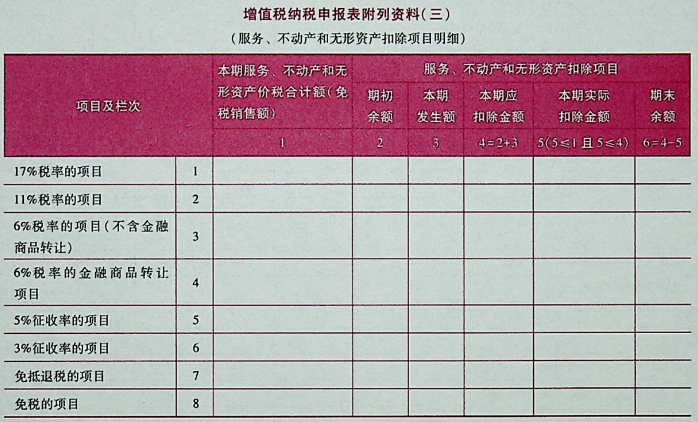
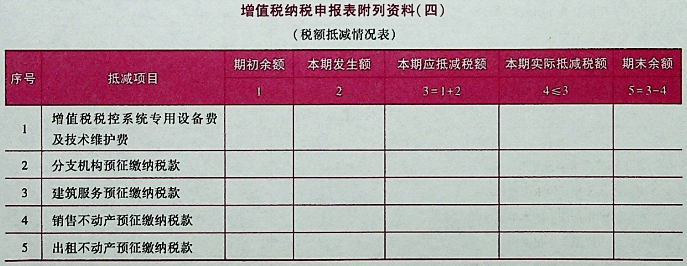
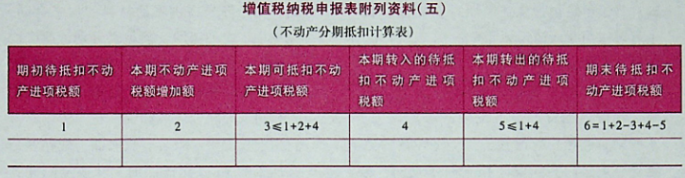
-
【答案】
(1)纳税人跨县(市)提供建筑服务、房地产开发企业预售自行开发的房地产项目、纳税人出租与机构所在地不在同一县(市)的不动产,按规定需要在项目所在地或不动产所在地主管国税机关预缴税款时,需填写《增值税预缴税款表》。
本企业需要预缴增值税的业务包括:承接外省营改增后的建筑项目、出租外市商铺、出售外省商铺。
需要填报《增值税预缴税款表》的业务是:承接外省营改增后的建筑项目、出租外市商铺。
预缴增值税:
承接外省营改增后的建筑项目=(2220-888)÷(1+11%)x2%=24(万元)
出租外市商铺=5.25÷(1+5%)x5%=0.25(万元)
出售外省商铺=(825-300)÷(1+5%)x5%=25(万元)
合计预缴增值税=24+0.25+25=49.25(万元)
(2)购入办公楼:
借:固定资产80000000
应交税费——应交增值税(进项税额)5280000
应交税费——待抵扣进项税额3520000
贷:银行存款88800000
出售商铺:
向不动产所在地地税预缴税款:
借:应交税费——简易计税250000
贷:银行存款250000
当期,企业向机构所在地主管国税纳税申报
借:银行存款8250000
贷:固定资产清理8000000
应交税费——简易计税250000
(3)计算当期应纳增值税:
①销项税额:
房产项目工程作业第二期项目=(1665+111)÷(1+11%)x11%=176(万元)
外省营改增后的建筑项目=2220÷(1+11%)×11%=220(万元)
当地购置办公楼出租=385(万元)
外省建筑项目竣工后剩余的板材出售=23.4÷(1+17%)x17%=3.4(万元)
退还工程款抵减本期销项税=44.4÷(1+11%)x11%=4.4(万元)
销项税额合计=176+220+385+3.4-4.4=780(万元)
②进项税额:
本地工程进项税额=170+9=179(万元)
外省工程进项税额=85+6=91(万元)
购置办公楼进项税额=880x60%=528(万元)
房地产工程作业第一期项目适用简易计税办法,分包支出已经差额纳税,进项税额不能重复抵扣。
房地产工程作业第二期项目劳务派遣支出进项税额=1.5(万元)
外省营改增后的建筑项目分包支出=88(万元)
进口设备进项税额=10.2(万元)
进项税额合计=179+91+528+1.5+88+10.2=897.7(万元)
③进项税额转出:
本题工程建材不得抵扣的进项税额=179×3000÷(3000+1600)=116.74(万元)
板材被盗进项税额转出=20x17%=3.4(万元)
房产项目工程作业第一期项目(简易计税项目)领用已经抵扣过的建材进项税转出=100x17%=17(万元)
进项税额转出合计=116.74+3.4+17=137.14(万元)
④简易计税办法应纳增值税:
房产项目工程作业第一期项目=(3090-412)÷(1+3%)x3%=78(万元)
外市商铺出租=5.25÷(1+5%)×5%=0.25(万元)
出售外省商铺=(825-300)÷(1+5%)x5%=25(万元)
旧设备出售=10.3÷(1+3%)×2%=0.2(万元)
简易计税办法应纳税额合计=78+0.25+25+0.2=103.45(万元)
⑤当期应纳税额:
一般计税方法应纳税额=780-(897.7-137.14)-20=-0.56(万元)
当期应纳税额=0+103.45-49.25=54.2(万元)
(4)