
甲公司2018年度设定的每季末预算现金余额的额定范围为50万~60万元 其中 年末余额已预定为60
余额,预算,现金
已帮助 人
甲公司2018年度设定的每季末预算现金余额的额定范围为50万~60万元,其中,年末余额已预定为60万元。假定当前银行约定的单笔短期借款必须为10万元的倍数,年利息率为6%,借款发生在相关季度的期初,每季末计算并支付借款利息,还款发生在相关季度的期末。2018年该公司无其他融资计划。
甲公司编制的2018年度现金预算的部分数据如下表所示:
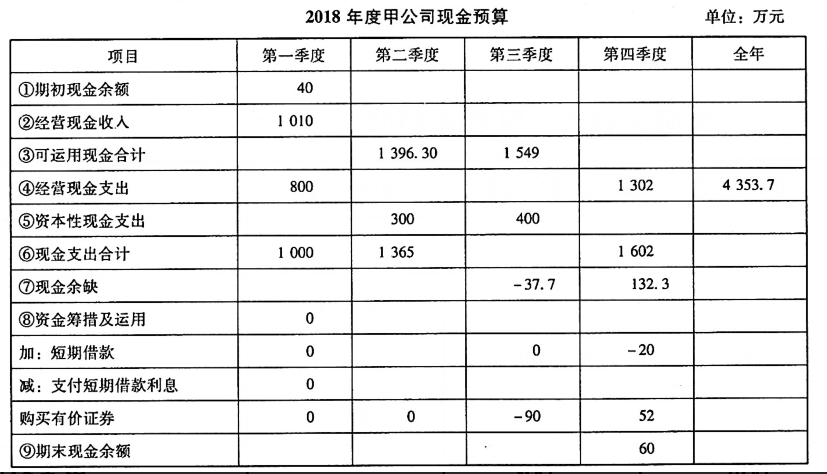
要求:完成2018年度甲公司现金预算的编制。
-
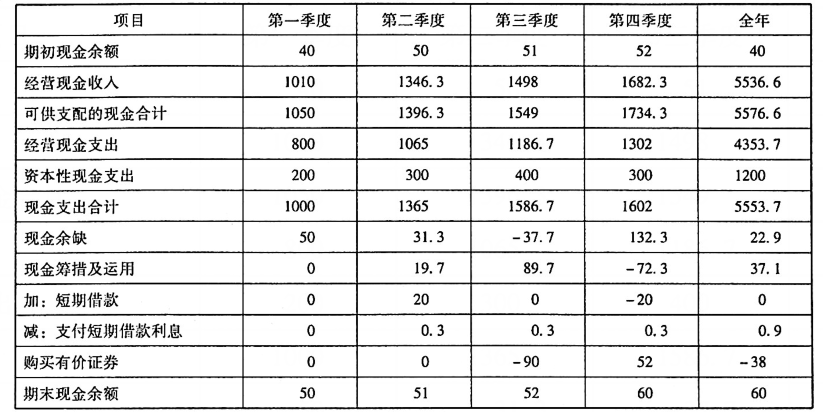
【注意】第二季度这一列的现金余缺以下部分的计算填写,因为第二季度现金余缺为31.3万元,小于每季末预算现金余额的限定范围:50万~60万元,判断为现金不足,第二季度最低筹资额=50-31.3+最低筹资额×6%×3/12,因此第二季度最低筹资额=18.98(万元),由于借款必须为10万元的整数倍,所以第二季度借款金额为20万元;第二季度支付的短期借款利息=20×6%×3/12=0.3(万元)。