
某生产企业系增值税一般纳税人。为调整产业结构和产品升级换代 2016年8月 该企业对一批资产进行了
产业结构,资产,产品
已帮助 人
-
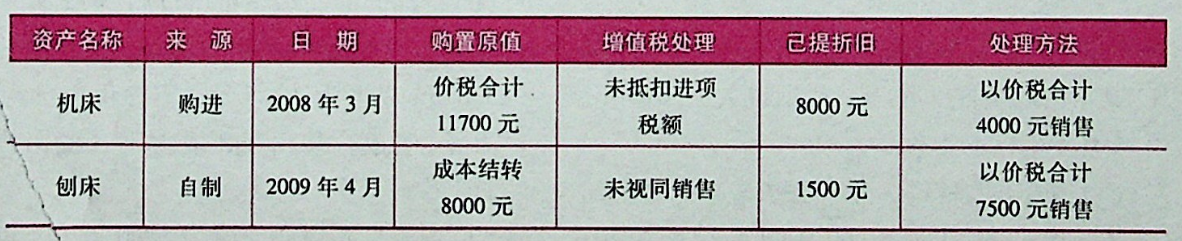
销售机床应纳增值税=4000÷(1+3%)x2%=77.67(元)
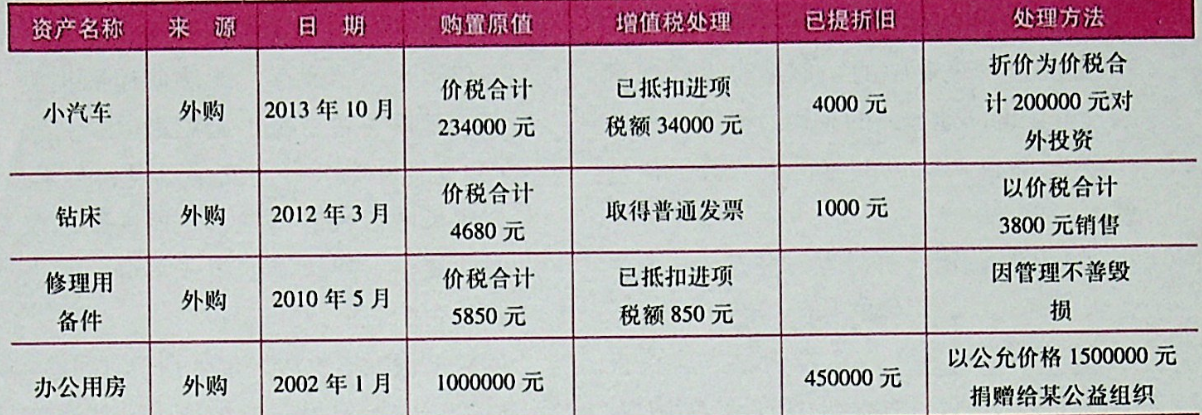
销售刨床应计算增值税销项税额=7500÷(1+17%)x17%=1089.74(元)销售小汽车应计算增值税销项税额=200000÷(1+17%)x17%=29059.83(元)
销售钻床应纳增值税税额=3800÷(1+17%)×17%=552.14(元)
修理用备件发生非正常损失应转出进项税额=850(元)对公益事业的捐赠无需视同销售缴纳增值税。